Domina tus finanzas: la plantilla definitiva para elaborar un plan de previsión de flujo de caja.
Publicado: 12/07/2026 Actualizado: 25/09/2026
Índice
- Introducción: por qué la previsión del flujo de caja es fundamental para tu empresa.
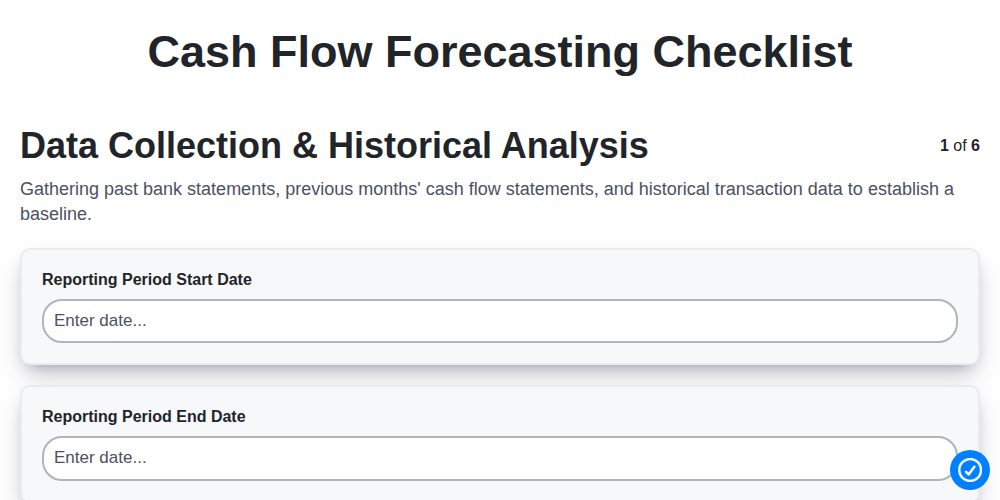
- Paso 1: Recopilación de datos y análisis histórico.
- Paso 2: Identificación y estimación de los flujos de entrada.
- Paso 3: Evaluación de la salida de datos y las obligaciones.
- Paso 4: Análisis de la variación entre ingresos y gastos.
- Paso 5: Pruebas de escenarios y de estrés.
- Paso 6: Revisión y aprobación final.
- Consejos prácticos para mantener la precisión en tus previsiones.
- Conclusión: Cómo transformar sus previsiones en una estrategia práctica.
- Recursos y enlaces
En resumen:Deja de adivinar el saldo de tu cuenta bancaria y empieza a planificar el crecimiento. Esta guía proporciona una plantilla completa y detallada, en forma de lista de verificación paso a paso, diseñada para ayudarte a predecir con precisión las futuras posiciones de liquidez, gestionar los próximos compromisos y prepararte para la incertidumbre financiera mediante el análisis estructurado de datos y las pruebas de escenarios.
Introducción: por qué la previsión del flujo de caja es fundamental para tu empresa.
En el mundo empresarial, a menudo se considera que el beneficio es el indicador definitivo de éxito. Sin embargo, una empresa puede ser rentable en teoría y, aun así, declararse en quiebra si se queda sin liquidez. Esta es la diferencia fundamental entre el beneficio y el flujo de caja: mientras que el beneficio mide lo que se ha ganado, el flujo de caja mide lo que realmente se tiene disponible para pagar las facturas, invertir en el crecimiento y superar los obstáculos inesperados.
La previsión del flujo de caja actúa como el GPS financiero de tu empresa. Ofrece una visión de futuro de su salud financiera, lo que te permite anticipar los períodos de escasez antes de que se conviertan en crisis e identificar oportunidades para invertir el capital excedente cuando esté disponible. Sin una previsión precisa, es como conducir a ciegas, con la esperanza de que tu saldo bancario sea suficiente para cubrir el próximo pago de nómina o la factura del proveedor.
Al implementar un proceso de previsión estructurado, pasarás de una situación reactiva en la que se gestionan las emergencias financieras a una situación proactiva de gestión estratégica. Esta lista de verificación está diseñada para ayudarte a dejar de lado las conjeturas y ofrecerte un marco de trabajo riguroso que garantice que siempre sepas exactamente cuál es la situación de tu liquidez.
Paso 1: Recopilación de datos y análisis histórico.
La base de cualquier previsión fiable de flujo de caja es la calidad de los datos que se introducen en ella. No se puede predecir con precisión el futuro si no se han analizado los patrones del pasado. Esta etapa implica recopilar todos los registros financieros relevantes, incluidos los extractos bancarios, los libros de cuentas por cobrar, los informes de antigüedad de las cuentas por pagar y los estados de resultados anteriores.
Una vez que se recopilan los datos, la atención se centra en:análisis históricoNo se trata solo de analizar cifras; se trata de identificar tendencias, la estacionalidad y los ciclos. Al examinar los movimientos de efectivo históricos, puede detectar patrones recurrentes, como una disminución de la liquidez en cada primer trimestre o un aumento de los ingresos durante los meses de verano. El análisis de la precisión histórica también le permite ver con qué frecuencia sus estimaciones anteriores se desviaron de la realidad, lo que le ayuda a ajustar su modelo de previsión para que sea más realista y menos optimista. Sin este análisis exhaustivo retrospectivo, su previsión no es más que una conjetura, en lugar de una herramienta estratégica.
Paso 2: Identificación y estimación de los flujos de entrada.
Una vez que hayas recopilado tus datos históricos, la siguiente fase crucial es planificar la gestión de los fondos entrantes. Este paso implica algo más que simplemente analizar las ventas del mes pasado; requiere una evaluación estratégica de la programación y la fiabilidad de cada dólar que se espera que ingrese a tu empresa.
Para estimar con precisión los ingresos, debe clasificar sus fuentes de ingresos en componentes predecibles y variables. Comience auditando suscuentas por cobrar-Revisar las facturas pendientes de pago y calcular el tiempo de retraso en el cobro (el tiempo real que tarda un cliente en pagar después de que se emite una factura). Confiar en las fechas de las facturas en lugar de las fechas de pago es un error común que puede provocar importantes desfases en el flujo de caja.
Además de las cuentas por cobrar, considere todas las demás fuentes de liquidez, como:
- Previsiones de ventas:Estimación del flujo de caja generado por las ventas directas, teniendo en cuenta la estacionalidad y las tendencias del mercado.
- Liquidación de activos:Ventas previstas de equipos o inventario.
- Financiación e inversiones:Se prevé la obtención de fondos a partir de líneas de crédito, la concesión de nuevos préstamos o las inyecciones de capital por parte de inversores.
- Reembolsos/subvenciones fiscales:Cualquier reembolso o incentivo fiscal que se espere recibir del gobierno.
El objetivo aquí es pasar de los ingresos brutos a la previsión del flujo de caja esperado. Al aplicar una perspectiva conservadora a sus estimaciones, teniendo en cuenta posibles retrasos en los pagos o fluctuaciones estacionales, creará una base realista para su previsión, en lugar de una base excesivamente optimista.
Paso 3: Evaluación de la salida de datos y las obligaciones.
Una vez que tenga una idea clara de sus ingresos, el siguiente paso fundamental es redirigir su atención hacia dónde se está destinando el dinero.Evaluación de salidas y obligacioneses la etapa en la que se identifican y se detallan todos los compromisos que reducirán sus reservas de efectivo. Un error común en la elaboración de previsiones es centrarse únicamente en los costos variables y no tener en cuenta las obligaciones fijas e innegociables.
Para realizar una evaluación exhaustiva, clasifique sus salidas de efectivo en tres categorías distintas:
- Gastos operativos fijos:Estos son sus costos predecibles y recurrentes, como el alquiler, los servicios públicos, el seguro y las suscripciones de software. Dado que estos importes rara vez varían de un mes a otro, constituyen la base estable de su previsión.
- Costos variables y operativos:Se trata de costos que aumentan a medida que crece la actividad de tu empresa, como las materias primas, los gastos de envío, las comisiones y los costos laborales por hora. Estos costos requieren una supervisión más estrecha, ya que están directamente relacionados con tu volumen de ventas.
- Deudas y obligaciones financieras:Esta es el área más importante para mantener la solvencia. Debe tener en cuenta los próximos pagos de préstamos, los gastos por intereses, las obligaciones fiscales y cualquier compromiso de arrendamiento.
Una evaluación exitosa no se limita a enumerar estos datos; también tiene en cuenta lo siguiente:programación, sincronización, momento oportunoNo basta con saber que en el tercer trimestre del año hay un pago de impuestos de 5000 dólares pendiente; es necesario determinar el mes exacto en que el dinero saldrá de su cuenta bancaria. Al documentar minuciosamente cuándo vence cada una de estas obligaciones, podrá identificar posibles problemas de liquidez mucho antes de que se conviertan en crisis, lo que le permitirá organizar financiación adicional o ajustar los gastos de forma proactiva.
Paso 4: Análisis de la variación entre ingresos y gastos.
Una vez que hayas estimado tus ingresos y egresos proyectados, el siguiente paso fundamental es analizar retrospectivamente para determinar qué tan bien se ajustaron tus previsiones anteriores a la realidad.Análisis de las desviaciones de ingresos y gastoses el proceso de comparar los resultados financieros reales con las cifras previstas con anterioridad para identificar las diferencias.
Para realizar este análisis de manera eficaz, debe centrarse en dos áreas clave:
- Variación de los ingresos:¿No está cumpliendo sistemáticamente con sus objetivos de ventas o, por el contrario, está superándolos? Comprender si la diferencia se debe a una disminución en el volumen, a precios más bajos o a cambios estacionales le ayudará a ajustar sus previsiones futuras con mayor precisión.
- Variación de gastos:¿Están aumentando sus costos operativos? Esté atento a posibles aumentos presupuestarios en áreas como los servicios públicos, la nómina o las materias primas. Identificar aumentos inesperados en los gastos le permitirá determinar si se trata de un gasto puntual o de un cambio estructural permanente en su flujo de caja.
Al calcular la diferencia entre los valores reales y los previstos, puede identificar patrones de error en su proceso de estimación. Este paso no consiste en buscar culpables, sino en perfeccionar su lógica de previsión para garantizar que sus futuras proyecciones de flujo de caja se basen en una precisión comprobada, en lugar de en conjeturas optimistas.
Paso 5: Pruebas de escenarios y de estrés.
Un único pronóstico estático rara vez es suficiente para preparar a una empresa ante la naturaleza impredecible del mercado. Por eso...Simulación y pruebas de estrésEs, posiblemente, la etapa más importante de la lista de verificación. En lugar de basarse en una única proyección optimista, debe prepararse para múltiples escenarios posibles creando diferentes versiones de su previsión.
Para realizar pruebas de estrés eficaces, concéntrese en tres tipos específicos de escenarios:
- El escenario más favorable (el mejor caso):¿Qué ocurre si el lanzamiento de un nuevo producto supera las expectativas o si un cliente importante firma un contrato más amplio? Esto le ayuda a planificar el crecimiento e identificar cuándo podría necesitar capital de trabajo adicional para financiar un aumento del inventario o la contratación de personal.
- El escenario más probable (caso base):Este es el resultado más probable, según sus datos históricos y las tendencias actuales del mercado. Servirá como su principal guía para la toma de decisiones diarias.
- El escenario pesimista (el peor de los casos):Este es su modelo de supervivencia. ¿Qué ocurre si un proveedor clave aumenta sus precios en un 20 %? ¿Qué pasa si un cliente importante retrasa el pago en 60 días? ¿O si las ventas disminuyen un 15 % debido a una crisis económica?
Al someter su modelo a pruebas de estrés y forzar sus límites, puede identificar suslímite mínimo de liquidez-el punto en el que sus reservas de efectivo disminuyen peligrosamente. El objetivo es identificar estas vulnerabilidades antes de que se conviertan en crisis, lo que le permitirá desarrollar planes de contingencia, como obtener una línea de crédito o reducir los gastos discrecionales, mucho antes de que se produzca la escasez de efectivo.
Paso 6: Revisión y aprobación final.
El último paso de su proceso de previsión de flujo de caja es el más importante para garantizar la precisión y la rendición de cuentas. Una vez que haya recopilado sus datos, estimado sus ingresos y realizado pruebas de estrés en sus escenarios, no puede simplemente archivar el documento. Una previsión es un documento dinámico que requiere un proceso de validación formal.
Durante esta etapa, realice una verificación general para comprobar lo siguiente: ¿la proyección de la situación de liquidez se alinea con sus objetivos estratégicos? ¿El saldo al final del período parece realista teniendo en cuenta las tendencias históricas? Lo más importante es que involucre a las partes interesadas clave (como los jefes de departamento o la alta dirección) para asegurarse de que las proyecciones reflejen la realidad operativa de toda la empresa.
Una vez que se revise y apruebe la previsión, establezca unFrecuencia de las revisiones. Determine si actualizará esta previsión semanal, mensual o trimestralmente. El objetivo de la fase de revisión y finalización es pasar de la estimación al seguimiento. Al formalizar este paso, convertirá su previsión de una hoja de cálculo estática en una hoja de ruta fiable que servirá de base para todas las decisiones financieras importantes que tome su empresa.
Consejos prácticos para mantener la precisión en tus previsiones.
Elaborar una previsión de flujo de caja no es una tarea que se pueda realizar una sola vez y luego olvidarse. Para garantizar que sus proyecciones sigan siendo una herramienta fiable y no solo una mera suposición, debe ir más allá de la simple introducción de datos y adoptar una mentalidad de mejora continua. Aquí tiene algunas estrategias profesionales para mantener un alto nivel de precisión:
- Adopta el método de previsión continua:No trate sus previsiones como un documento anual estático. En cambio, adopte un enfoque de previsiones continuas, en el que añada un nuevo mes a su proyección al final de cada mes actual. Esto le permitirá incorporar datos en tiempo real y ajustar sus previsiones de inmediato para reflejar las tendencias más recientes.
- Incluya un margen de error:Siempre asuma que las entradas de efectivo llegarán un poco más tarde de lo previsto y que las salidas de efectivo se producirán un poco antes. Al aplicar un margen de seguridad conservador a sus estimaciones (es decir, una capa pesimista), crea una red de seguridad que lo protege de posibles problemas inesperados de liquidez.
- Valide los resultados con la realidad de forma periódica:El paso más importante para mantener la exactitud es la conciliación mensual. Al final de cada período, compare suspronosticadonúmeros en comparación con los tuyosactualsaldos bancarios y estados de resultados. Si observa una discrepancia constante, investigue la causa raíz: ¿se trata de un error de cálculo o ha cambiado alguna variable fundamental del negocio?
- Identifique y realice un seguimiento de los indicadores rezagados:No te limites a revisar el saldo de tu cuenta bancaria; analiza los factores que lo determinan. El seguimiento de indicadores como los días de venta pendientes (DSO) o los cambios en las condiciones de pago de los proveedores puede proporcionar un sistema de alerta temprana, lo que te permitirá ajustar tus previsiones antes de que se produzca una escasez de efectivo que afecte a tu cuenta.
- Mantenga un registro de los supuestos:Cada vez que realices una estimación importante (por ejemplo,
), documenta el razonamiento que la sustenta. Esto facilitará enormemente la revisión de tu lógica durante la evaluación mensual y te permitirá identificar qué supuestos son válidos y cuáles no.
Conclusión: Cómo transformar sus previsiones en una estrategia práctica.
Una previsión de flujo de caja es mucho más que un simple ejercicio matemático o una forma de predecir el futuro; es una herramienta estratégica potente que te permite pasar de una mentalidad reactiva a una proactiva. Al seguir sistemáticamente esta lista de verificación, cambias tu enfoque de simplemente sobrevivir mes a mes a gestionar activamente el crecimiento y la estabilidad de tu empresa.
El verdadero valor de este proceso reside en las conclusiones que se obtienen durante las fases de prueba y análisis de desviaciones. Cuando identificas posibles déficits antes de que ocurran, puedes aprovechar el tiempo para organizar líneas de crédito, ajustar el gasto o modificar tu estrategia de ventas. Por el contrario, cuando la previsión revela excedentes inesperados, puedes planificar con confianza inversiones estratégicas, el pago de deudas o la expansión.
No dejes que tus previsiones se queden estancadas en una hoja de cálculo, acumulando polvo digital. Úsalas como un documento dinámico para orientar tu proceso de toma de decisiones. Considera cada desviación como una oportunidad de aprendizaje y cada prueba de escenarios como un ensayo para los desafíos reales. Al dominar el ciclo de tu flujo de caja, no solo estarás controlando tus finanzas, sino que también estarás construyendo la solidez financiera de tu empresa.
Recursos y enlaces
- Investopedia: Cash Flow Management Guide: A comprehensive guide to understanding the fundamentals of cash flow, key terminology, and financial management principles.
- Forbes Advisor: Small Business Finance Resources: Expert insights and articles on managing business liquidity, budgeting, and strategic financial planning for entrepreneurs.
- Accounting Today: Industry news and technical resources regarding accounting best practices, including advanced forecasting techniques and variance analysis.
- SCORE - Free Business Mentoring: A wealth of templates, tools, and educational resources designed to help small business owners master financial forecasting and stability.
- Oracle NetSuite: Cash Flow Forecasting Tools: Technical resources and software insights on automating data collection and performing real-time scenario modeling.
- Shopify Business Blog: Practical advice for retail and e-commerce entrepreneurs on managing inflows, outflows, and seasonal revenue fluctuations.
Preguntas frecuentes
What is cash flow forecasting?
Cash flow forecasting is the process of estimating the amount of money expected to flow in and out of your business over a specific period, helping you predict future liquidity and make informed financial decisions.
How often should I perform a cash flow forecast?
While it depends on your business needs, it is recommended to perform cash flow forecasting on a monthly basis, though many businesses find it beneficial to review their projections weekly to capture real-time changes.
What is the difference between cash flow and profit?
Profit is what remains after all expenses are subtracted from total revenue, whereas cash flow tracks the actual movement of physical cash into and out of your bank accounts, accounting for timing differences like accounts receivable and payable.
What are the key components of the Cash Flow Forecasting Checklist Template?
The template includes essential steps such as identifying all sources of revenue, listing all fixed and variable expenses, tracking accounts receivable and payable, and accounting for unexpected or seasonal fluctuations.
Can this template help me avoid business failure?
Yes, by using this checklist to identify potential periods of negative cash flow in advance, you can take proactive measures-such as securing a line of credit or reducing expenses-to maintain liquidity and prevent insolvency.
¿Te resultó útil este artículo?
Comentarios
Aún no hay comentarios. ¡Sé el primero en añadir uno!
Demostración de la solución de gestión contable
Supere las limitaciones de los programas informáticos rígidos y estandarizados. Utilice un entorno de contabilidad totalmente programable, diseñado para adaptarse a sus flujos de trabajo únicos, jerarquías complejas y la lógica empresarial en constante evolución.
Artículos relacionados
The Ultimate Financial Data Integrity Audit Checklist: A Step-by-Step Template for Precision and Compliance
The Ultimate Financial Statement Review Checklist: A Step-by-Step Guide to Ensuring Accuracy and Compliance
Mastering Financial Control: The Ultimate Departmental Budget Monitoring Checklist
The Ultimate Accounts Receivable Collections Checklist: A Step-by-Step Guide to Streamlining Your Cash Flow
The Ultimate Payroll Processing & Compliance Checklist: A Step-by-Step Guide to Error-Free Payroll
The Ultimate Year-End Audit Preparation Checklist: A Step-by-Step Guide to a Stress-Free Audit
The Ultimate Software Implementation Checklist for Accounting Teams: A Step-by-Step Guide to a Seamless Transition
The Ultimate Inventory Valuation & Audit Checklist: A Step-by-Step Guide to Accuracy and Compliance
Podemos hacerlo juntos
¿Necesita ayuda con las listas de verificación?
¿Tienes alguna pregunta? Estamos aquí para ayudarte. Envía tu consulta y te responderemos a la brevedad.