Lista de verificación de la documentación de la póliza de seguro: una guía completa.
Publicado: 01/12/2025 Actualizado: 01/10/2026
Índice
- Introducción: ¿Por qué es importante contar con una lista de verificación exhaustiva para la documentación?
- 1. Revisión de la aplicación de la política: garantía de precisión y exhaustividad.
- 2. Documentación complementaria: Recopilación de pruebas esenciales.
- 3. Revisión del archivo de evaluación de riesgos: análisis de riesgos y justificación.
- 4. Emisión de la póliza: Creación formal de la cobertura.
- 5. Precisión en la página de declaraciones: un detalle fundamental.
- 6. Formularios de póliza y cláusulas adicionales: garantizar la coherencia.
- 7. Cumplimiento normativo y legal: cómo desenvolverse en el marco regulatorio.
- 8. Gestión y almacenamiento de registros: mantener un archivo seguro.
- 9. Entrega y confirmación de la política: comprobante de recepción.
- 10. Errores comunes que se deben evitar.
- Aprovechando la tecnología para la gestión de la documentación.
- Formación y responsabilidad del equipo
- Conclusión: Mantener el orden y el cumplimiento de las normativas.
- Recursos y enlaces
En resumen:¿Te sientes abrumado por la documentación de las pólizas de seguro? ¡Esta lista de verificación es tu mejor aliada! Desglosa cada paso, desde la solicitud inicial hasta el almacenamiento seguro, garantizando la precisión, el cumplimiento y un proceso fluido. ¡Descarga la plantilla y simplifica hoy mismo tu flujo de trabajo de documentación de seguros!
Introducción: ¿Por qué es importante contar con una lista de verificación exhaustiva para la documentación?
En el sector de los seguros, la meticulosidad no es solo una virtud, sino una necesidad. Un único documento extraviado u omisión puede generar problemas de cumplimiento normativo, disputas y, en última instancia, dañar la reputación. Por este motivo, una lista de verificación exhaustiva de la documentación de la póliza de seguros es de vital importancia. Es mucho más que un mero trámite; es la base de una gestión de riesgos sólida y de la confianza del cliente. Una lista de verificación bien diseñada garantiza la coherencia, reduce los errores y proporciona un registro de auditoría claro durante todo el ciclo de vida de la póliza. Desde la solicitud inicial hasta el almacenamiento a largo plazo, un proceso estandarizado minimiza los riesgos, mejora la eficiencia y refuerza el compromiso de su agencia con la precisión y la profesionalidad. En esta entrada, se describirán los puntos clave, es decir, una guía, para garantizar una documentación completa y conforme a la normativa de la póliza de seguros.
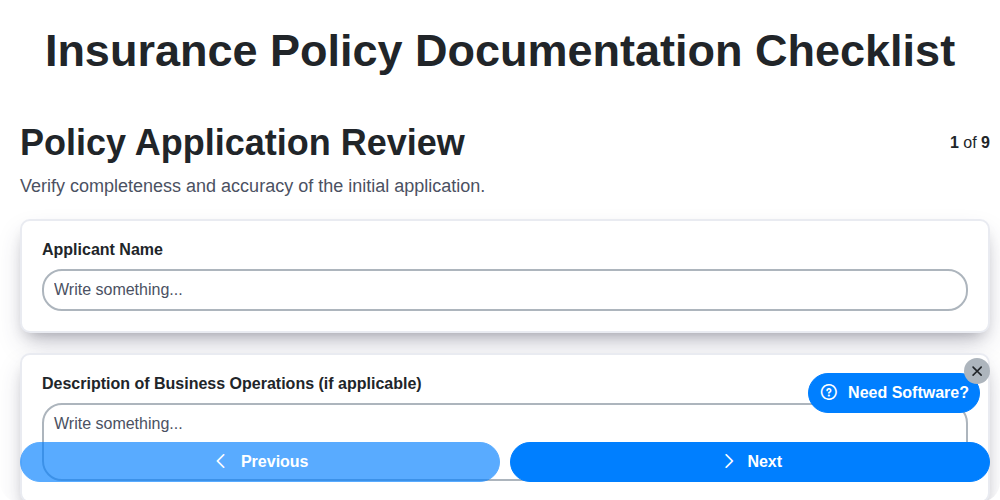
1. Revisión de la aplicación de la política: garantía de precisión y exhaustividad.
La solicitud de póliza es la base de su contrato de seguro. Una revisión exhaustiva al principio es fundamental para evitar posibles problemas en el futuro. No se trata solo de corregir errores tipográficos, sino de verificar la exactitud y la integridad de la información.cadadetalle.
Aquí tienes los puntos clave en los que debes concentrarte:
- Información del solicitante:Verifique dos veces los nombres, las direcciones, las fechas de nacimiento y los números de la seguridad social. Incluso una pequeña discrepancia puede dar lugar a la denegación de una reclamación.
- Detalles del activo/bien:Asegúrese de que las descripciones de los bienes, vehículos u otros activos asegurables sean precisas y completas. Incluya el tipo de construcción, los metros cuadrados, los números de identificación del vehículo (VIN) y cualquier modificación relevante.
- Cobertura solicitada:Confirme que los niveles y límites de cobertura solicitados por el solicitante se ajustan a sus necesidades y que se reflejan con precisión en la solicitud.
- Historial previo:Verifique la información relativa a la cobertura de seguros anterior, el historial de siniestros y cualquier factor de riesgo relevante. Cualquier discrepancia deberá investigarse de inmediato.
- Firmas y fechas:Asegúrese de que estén presentes todas las firmas requeridas y de que la fecha en la solicitud sea correcta. La falta de una firma puede invalidar la solicitud.
Una evaluación exhaustiva y bien realizada de la aplicación de una política reduce significativamente el riesgo de futuros malentendidos y complicaciones en las reclamaciones.
2. Documentación complementaria: Recopilación de pruebas esenciales.
Una póliza de seguro sólida no se basa únicamente en la solicitud; se refuerza con una documentación de respaldo exhaustiva. Esta documentación sirve para validar la información proporcionada y fortalecer la integridad de la póliza. ¿De qué tipo de documentación estamos hablando? Varía considerablemente según el tipo de póliza y la situación del solicitante.
A continuación, se presenta un resumen de los documentos más comunes con los que probablemente te encontrarás:
- Registros financieros:Para seguros de vida o pólizas comerciales, es probable que se soliciten extractos bancarios, información sobre inversiones, declaraciones de impuestos y comprobantes de ingresos. Estos documentos ayudan a verificar la estabilidad financiera y a evaluar el riesgo de forma precisa.
- Registros de propiedades:Para el seguro de bienes inmuebles, las escrituras, las tasaciones, los informes de inspección previos y los presupuestos de reparación son fundamentales. Estos documentos acreditan la propiedad y sirven como base para determinar el valor del inmueble.
- Registros e informes médicos:Los seguros de salud y de vida requieren información sobre el historial médico, informes de exámenes físicos, resultados de análisis clínicos y, en ocasiones, informes de especialistas. Esto proporciona una visión detallada del estado de salud del solicitante.
- Información del vehículo:Las pólizas de seguro de automóvil requieren el registro del vehículo, los registros de las inspecciones y, posiblemente, informes sobre el historial de accidentes.
- Documentos empresariales:Las pólizas de seguro comercial suelen exigir la presentación de los estatutos de la sociedad, las licencias comerciales, los estados financieros y los informes sobre siniestros anteriores.
- Identificación:Es obligatorio presentar un documento de identidad oficial con fotografía emitido por el gobierno.
La exhaustividad y la precisión de esta documentación de respaldo influyen directamente en el proceso de evaluación de riesgos y en la validez general de la póliza. La falta o la inexactitud de los documentos pueden provocar retrasos, el aumento de las primas o incluso la denegación de la póliza. Mantener un sistema bien organizado para recopilar y verificar estos documentos es fundamental para garantizar un proceso fluido y eficiente.
3. Revisión del archivo de evaluación de riesgos: análisis de riesgos y justificación.
Una revisión exhaustiva de la documentación de la evaluación de riesgos es fundamental para garantizar que la póliza refleje una valoración precisa del riesgo y justifique las condiciones ofrecidas. No se trata simplemente de un trámite; es un análisis profundo de la información utilizada para determinar la posibilidad de asegurar y fijar el precio.
Durante esta revisión, compare los detalles originales de la solicitud con la documentación de respaldo. Verifique que cualquier riesgo notificado, como el estado de la propiedad, las operaciones comerciales o la salud del solicitante, haya sido evaluado adecuadamente. Preste especial atención a cualquier señal de alerta o inquietud que haya surgido durante el proceso de solicitud y confirme que se investigó y documentó a fondo.
Busque pruebas de que el suscriptor consideró todos los factores relevantes y aplicó un criterio sólido en la evaluación de riesgos. Esto incluye verificar los cálculos de las primas, las limitaciones y las exclusiones. Examine cuidadosamente cualquier desviación de las directrices estándar de evaluación de riesgos y asegúrese de que exista una justificación clara y documentada. Un archivo de evaluación de riesgos bien documentado proporciona un registro completo de la evaluación del riesgo y sirve como un recurso valioso para la gestión de reclamaciones y auditorías futuras. La información inconsistente o faltante puede exponer a la compañía de seguros a importantes responsabilidades.
4. Emisión de la póliza: Creación formal de la cobertura.
Una vez que se completa el proceso de evaluación de riesgos y se toma la decisión de emitir la póliza, comienza la creación formal de la cobertura. Esto no se limita a imprimir un documento; es un paso fundamental que implica la verificación y las aprobaciones finales. Entre las acciones clave se incluye garantizar que se obtengan todas las firmas necesarias, ya sean físicas o electrónicas, según la póliza y los requisitos legales. Verificamos minuciosamente si existen condiciones previas a la vigencia de la póliza, como el pago del primer premio o la finalización de una inspección de seguridad. Esta fase también implica la generación del número de póliza oficial, que actúa como identificador único de la cobertura del asegurado. Por último, se registra con precisión en nuestros sistemas la fecha y la hora de emisión de la póliza, estableciendo así la fecha de inicio de la cobertura del seguro. Esta etapa sienta las bases para la protección del asegurado y nuestro compromiso de cumplir con nuestras obligaciones.
5. Precisión en la página de declaraciones: un detalle fundamental.
La página de declaraciones es, sin duda,el/laEs la página más importante de su póliza de seguro. Contiene un resumen de todo lo que está cubierto: los importes de la cobertura, los deducibles, el período de la póliza y las partes aseguradas. Cualquier inexactitud en esta sección puede dar lugar a la denegación de reclamaciones, disputas legales y graves consecuencias financieras para su cliente.
Vuelva a verificar.todoEn la página de declaraciones, compare la información con la solicitud original y la documentación de respaldo. Verifique el nombre del asegurado, la dirección de la propiedad, los límites de la cobertura y cualquier endoso específico. Incluso un pequeño error tipográfico (por ejemplo, un dígito que falta en el importe de la cobertura) puede causar problemas importantes. Asegúrese de que cualquier descuento aplicado se haya calculado y reflejado correctamente. Una revisión exhaustiva en esta etapa evita sorpresas costosas en el futuro y fortalece la confianza con sus clientes.
6. Formularios de póliza y cláusulas adicionales: garantizar la coherencia.
Aquí es donde residen los detalles más importantes. Los formularios de póliza y las cláusulas adicionales son los elementos esenciales de su póliza de seguro, ya que establecen las coberturas, exclusiones y condiciones específicas. Un error aquí puede dar lugar a disputas frustrantes sobre las reclamaciones e, incluso, a litigios.
Tu lista de verificacióndebeVerifique que todos los formularios de póliza y las cláusulas adicionales que se utilicen reflejen con precisión los términos y condiciones acordados. Esto incluye:
- Precisión del formulario:Confirme que los formularios son las versiones más recientes y que no han sido reemplazados por versiones más nuevas. Revise si hay errores tipográficos, inconsistencias o lenguaje obsoleto.
- Alineación de los respaldos:Cada cláusula adicional debe modificar de manera clara y precisa la redacción estándar de la póliza. Asegúrese de que la intención de la cláusula adicional sea comprensible y que su efecto sea evidente. Verifique que las cláusulas adicionales se apliquen al período de cobertura correcto de la póliza.
- Consistencia en todos los formularios:Asegúrese de que las cláusulas adicionales no contradigan la redacción principal de la póliza ni otras cláusulas. Busque cláusulas que se superpongan o una redacción ambigua.
- Comprensión del cliente:Aunque no se trate directamente de un paso de verificación, asegúrese de tener un registro que demuestre que el cliente comprendió el alcance de cualquier aprobación o respaldo. Un sencillo formulario de confirmación puede ser de gran utilidad.
No revisar minuciosamente los formularios de póliza y sus anexos no es simplemente un error administrativo; puede generar responsabilidades legales. Un enfoque proactivo en este aspecto protege tanto a su organización como a sus clientes.
7. Cumplimiento normativo y legal: cómo desenvolverse en el marco regulatorio.
El sector de los seguros está sujeto a una estricta regulación, y el cumplimiento de las normas legales y reglamentarias es de suma importancia. El incumplimiento puede acarrear sanciones importantes, dañar la reputación e incluso provocar la revocación de la licencia. Este paso de la lista de verificación no se limita a marcar una casilla; se trata de establecer un sistema sólido para garantizar el cumplimiento continuo.
Aquí hay algunos aspectos que debes tener en cuenta:
- Normativas específicas de cada estado:Las leyes sobre seguros varían considerablemente de un estado a otro. Debe conocer a fondo las regulaciones vigentes encadajurisdicción en la que opera, que abarca aspectos como el contenido de las políticas, la publicidad, las tarifas y la gestión de reclamaciones.
- Leyes federales:Manténgase al día de las normativas federales, como la Ley Gramm-Leach-Bliley (GLBA) sobre la protección de datos, y de cualquier guía aplicable emitida por la Asociación Nacional de Comisarios de Seguros (NAIC).
- Presentación y aprobación de tarifas:Muchos estados exigen que las compañías de seguros presenten las tarifas y los formularios de póliza para su aprobación. Documente todo el proceso de presentación, incluyendo las fechas, los documentos presentados y las aprobaciones recibidas.
- Reseñas sobre publicidad y marketing:Asegúrese de que todo el material de marketing cumpla con las regulaciones estatales en lo que respecta a la exactitud, la claridad y la divulgación de los términos de la política. Las revisiones internas periódicas y, idealmente, las revisiones legales externas son fundamentales.
- Supervisión continua:El panorama jurídico y normativo está en constante evolución. Implemente un sistema para supervisar de forma continua las nuevas leyes y regulaciones, y actualice de manera proactiva las políticas y los procedimientos en consecuencia. Asigne la responsabilidad de esta supervisión a un equipo o persona designada.
- Documentación:Documente minuciosamente todas las actividades relacionadas con el cumplimiento normativo, incluyendo los registros de capacitación, las auditorías internas y las respuestas a las consultas de los organismos reguladores.
8. Gestión y almacenamiento de registros: mantener un archivo seguro.
Los registros precisos y de fácil acceso son la base de cualquier operación de seguros. Mantener registros de forma consistente no solo es una buena práctica, sino que a menudo es un requisito normativo y es fundamental para las auditorías, la resolución de reclamaciones y la demostración del cumplimiento de las normativas. En esta sección se explica cómo establecer un sistema sólido.
Plazos de conservación:Comprenda y cumpla con todas las regulaciones estatales y federales aplicables con respecto a los plazos de conservación de los documentos de seguros. Estos varían considerablemente según el tipo de póliza y la jurisdicción. Desarrolle una política clara que detalle estos requisitos y revísela periódicamente para asegurarse de que esté actualizada.
Digital frente a físico:Si bien el almacenamiento digital ofrece ventajas innegables (accesibilidad, ahorro de espacio, facilidad de búsqueda), considere las implicaciones de ambas opciones. Implemente un archivo digital seguro con un cifrado sólido, controles de acceso y procedimientos de copia de seguridad. Si es necesario el almacenamiento físico, asegúrese de que el entorno esté climatizado y sea resistente al fuego.
Indexación y capacidad de búsqueda:Un archivo desorganizado es casi tan perjudicial como no tener ningún archivo. Implemente un sistema de indexación claro (por ejemplo, número de política, nombre del cliente, fecha) para permitir una recuperación rápida y eficiente. En el caso de los archivos digitales, el etiquetado de metadatos es esencial.
Control de acceso:Limite el acceso a documentos confidenciales en función de los roles y las responsabilidades asignadas. Implemente contraseñas seguras y la autenticación de múltiples factores. Realice auditorías periódicas de los registros de acceso para identificar cualquier intento de acceso no autorizado.
Plan de recuperación ante desastres:Tenga un plan para proteger los registros en caso de un desastre natural o un ciberataque. Esto podría incluir copias de seguridad externas, almacenamiento en la nube o una combinación de ambos.
Auditorías periódicas:Realice auditorías periódicas de sus prácticas de gestión de registros para garantizar el cumplimiento y detectar áreas de mejora.
9. Entrega y confirmación de la política: comprobante de recepción.
Obtener una póliza es solo la mitad del proceso; asegurarse de que el cliente la reciba y confirme su recepción es igualmente importante. Este paso proporciona una prueba fundamental de que el asegurado conoce su cobertura y sus obligaciones.
¿Por qué es importante el reconocimiento?
- Confirmación de comprensión:La confirmación indica que el cliente ha recibido y, en teoría, ha revisado los documentos de su póliza.
- Protección legal:Sirve como prueba de que la aseguradora cumplió con su obligación de proporcionar información sobre la póliza, protegiendo así contra posibles disputas en el futuro.
- Menos confusión:Reconocer de forma proactiva los términos y condiciones de la cobertura ayuda a minimizar la confusión al respecto.
Mejores prácticas para la implementación y el reconocimiento de políticas:
- Seleccione un método de entrega:Elija un método que se ajuste a las preferencias del cliente y a los protocolos de la empresa: correo electrónico, correo postal o portal en línea seguro. Documente el método elegido.
- Entrega de documentos:Mantenga un registro de cuándo y cómo se comunicó la política. Para los envíos por correo postal, obtenga un acuse de recibo. Para los correos electrónicos, registre los acuses de lectura (aunque tenga en cuenta su fiabilidad). Para los portales en línea, realice un seguimiento del acceso y las descargas.
- Se requiere una confirmación firmada:Siempre que sea posible, obtenga un formulario de acuse de recibo firmado y fechado por el cliente, en el que se confirme que ha recibido y comprendido (o que ha intentado comprender) la política. Este formulario debe conservarse en el archivo de la política.
- Confirmaciones electrónicas:Si se utiliza una confirmación electrónica, asegúrese de que tenga validez legal y cumpla con las regulaciones aplicables sobre firmas electrónicas.
- Seguimiento:Para aquellos clientes que no confirman la recepción en un plazo razonable, realicen un seguimiento proactivo para asegurarse de que conocen la política y tienen la oportunidad de hacer preguntas.
10. Errores comunes que se deben evitar.
Interpretar la documentación de las pólizas de seguro puede ser complicado, e incluso los profesionales con experiencia a veces cometen errores. A continuación, se indican algunos errores comunes que se deben evitar:
- Ignorar pequeñas discrepancias:Un pequeño error tipográfico en una solicitud o una ligera discrepancia en las fechas pueden parecer insignificantes, pero pueden generar problemas durante el procesamiento de reclamaciones o las auditorías. Preste atención a cada detalle.
- Confiar únicamente en copias electrónicas:Si bien la digitalización es fundamental, asegúrese de contar con un sistema de respaldo sólido para los documentos electrónicos y considere la posibilidad de conservar copias físicas de los documentos esenciales, especialmente en el caso de las políticas más antiguas.
- Referencias cruzadas insuficientes:No relacionar los detalles de la aplicación con los archivos de evaluación de riesgos y los formularios de póliza puede generar inconsistencias y posibles errores. Siempre verifique la información en toda la documentación.
- Falta de capacitación para el personal:La capacitación insuficiente sobre los procedimientos de documentación de políticas puede provocar errores e incumplimientos. Es fundamental realizar actualizaciones periódicas de la capacitación.
- No actualizar correctamente las autorizaciones:Es necesario incorporar las pólizas adicionales con sumo cuidado en el archivo de la póliza. Las pólizas adicionales que falten o se registren incorrectamente pueden anular la cobertura.
- No tener en cuenta los cambios normativos:Las regulaciones sobre seguros están en constante evolución. No mantenerse al día con los cambios puede acarrear sanciones por incumplimiento.
- Seguimiento deficiente de las confirmaciones de recepción:No realizar un seguimiento exhaustivo de la entrega y la confirmación de recepción de las pólizas por parte de los clientes puede generar problemas de responsabilidad en caso de que surjan disputas sobre la cobertura.
- Partiendo de la premisa de que todos los datos son correctos:No se limite a aceptar la información pasivamente; verifique de forma proactiva los datos proporcionados por los solicitantes y terceros.
- Ausencia de control de versiones:Utilizar formularios o cláusulas de póliza obsoletas implica un riesgo considerable. Implemente un sistema para realizar un seguimiento eficaz del control de versiones.
- No tener en cuenta los requisitos de retención:Las regulaciones estatales y federales establecen el período de tiempo durante el cual se deben conservar los documentos de la política. El incumplimiento de estos plazos de conservación puede acarrear sanciones.
Aprovechando la tecnología para la gestión de la documentación.
Gestionar la documentación de las pólizas de seguro puede convertirse rápidamente en una tarea abrumadora, especialmente con el aumento del volumen de documentos y la complejidad de las normativas. Afortunadamente, la tecnología ofrece soluciones potentes para agilizar el proceso y minimizar los errores. Los sistemas de gestión de documentos basados en la nube son una herramienta revolucionaria, ya que permiten el almacenamiento centralizado, el acceso seguro, el control de versiones y los flujos de trabajo automatizados. El software de reconocimiento óptico de caracteres (OCR) puede digitalizar los documentos en papel, lo que facilita su búsqueda y reduce la necesidad de introducir datos manualmente. Las herramientas basadas en inteligencia artificial incluso pueden automatizar aspectos del proceso de revisión, señalando posibles discrepancias o problemas de cumplimiento en las solicitudes y los formularios de póliza. Invertir en estas tecnologías no solo mejora la eficiencia y reduce los costes operativos, sino que también aumenta la precisión y fortalece su postura de cumplimiento normativo. Considere la posibilidad de integrar su sistema de gestión de documentos con su plataforma de seguros principal para lograr una mayor automatización y una visibilidad de los datos en tiempo real.
Formación y responsabilidad del equipo
Un proceso sólido para la documentación de las pólizas de seguro no se limita a tener una lista de verificación; se trata de contar con el equipo adecuado y la capacitación necesaria. Es fundamental asignar responsabilidades claras. Por ejemplo, la revisión de las solicitudes de póliza y la verificación de la documentación de respaldo podrían ser responsabilidad de un especialista en aplicaciones, mientras que la exactitud de la página de declaración y la gestión de los formularios y cláusulas de la póliza podrían estar a cargo de un especialista en pólizas.
Es igualmente importante ofrecer capacitación continua y periódica. No debe tratarse de un evento aislado. La capacitación debe abarcar no solo la lista de verificación en sí, sino también los cambios en las regulaciones, los formularios de políticas y las mejores prácticas. Esto incluye capacitación sobre:
- Comprensión del lenguaje de las políticas:Asegurarse de que el equipo comprenda los matices de la redacción de las políticas para identificar posibles errores o inconsistencias.
- Actualizaciones sobre el cumplimiento normativo:Mantener al equipo informado sobre los nuevos requisitos legales y normativos, así como sobre las modificaciones de los ya existentes, que afectan a la documentación.
- Dominio del sistema:Ofrecemos capacitación integral sobre cualquier sistema o software utilizado para la gestión de documentos y la publicación de políticas.
- Procedimientos de escalamiento:Establecer protocolos claros para escalar los problemas y solicitar aclaraciones cuando sea necesario.
Además, fomentar una cultura de responsabilidad, en la que los miembros del equipo se sientan facultados para cuestionar los procesos e identificar posibles problemas, es fundamental para mantener un alto nivel de precisión y cumplimiento en la documentación. Los cursos de actualización periódicos y las evaluaciones de desempeño centradas en el cumplimiento de las normas de documentación pueden reforzar las mejores prácticas y garantizar una mejora continua.
Conclusión: Mantener el orden y el cumplimiento de las normativas.
En última instancia, una lista de verificación exhaustiva para la documentación de las pólizas de seguro no se limita a marcar casillas; se trata de proteger su empresa y a sus clientes. Al seguir meticulosamente cada paso, desde la revisión inicial de la solicitud hasta el almacenamiento seguro de los registros, se establece una base de precisión, transparencia y cumplimiento normativo. Este enfoque proactivo minimiza los errores, reduce los riesgos y fomenta la confianza. Recuerde que el cumplimiento constante de una lista de verificación bien definida no es solo una buena práctica, sino una inversión vital para la salud y la estabilidad a largo plazo de sus operaciones de seguros. Adopte la organización, priorice el cumplimiento y observe cómo sus procesos prosperan.
Recursos y enlaces
- National Association of Insurance Commissioners (NAIC): The NAIC provides resources, model laws, and regulations impacting the insurance industry. Crucial for understanding legal and regulatory compliance. Specifically, look for information related to policy form filing and regulation.
- IRMI (Insurance Risk Management Institute): IRMI offers a vast library of insurance resources, including articles, definitions, and training materials. Good for understanding underwriting principles, policy forms, and terminology.
- The Institute of Internal Auditors (IIA): While focused on internal auditing, the IIA provides frameworks and best practices for documentation and record retention that are highly relevant to insurance policy documentation. Focus on risk management and control frameworks.
- American Academy of Actuaries: Provides resources related to actuarial science, risk assessment and financial reporting, which are relevant to understanding the rationale behind underwriting decisions and policy pricing.
- Insurance Information Institute (III): Offers consumer-focused information on insurance topics, but also provides some industry insights and explanations of policy concepts.
- American Institute of Certified Public Accountants (AICPA): Focuses primarily on accounting and auditing standards, but provides guidance on record retention and electronic document management which can apply to insurance policy documentation.
- Nolo - Legal Information: Offers general legal information related to contracts and insurance law. Useful for understanding the legal framework surrounding policy documents.
- Docparser: Example of a document parsing and data extraction software - used in the article to talk about leveraging technology for documentation management. Shows real world tools.
- ABBYY: Another example of a document management software. Used to show how businesses leverage OCR and data capture tools to automate processes around documentation.
- Evernote: A popular note-taking and organization tool. Can be used for basic documentation management - a low-tech option discussed in leveraging technology.
- Microsoft SharePoint: A collaborative document management platform; an example of enterprise-level technology used in policy documentation. It is used in the leveraging technology section.
- Adobe: Adobe Acrobat is frequently used for creating, viewing, and manipulating PDF documents; useful for understanding policy document creation and security. Useful for the "leveraging technology" section
- Compliance Planet: Offers insights and news on regulatory compliance across various industries, including insurance. A source for staying informed on changes to regulations.
Preguntas frecuentes
¿Qué es una lista de verificación de la documentación de una póliza de seguro y por qué la necesito?
Una lista de verificación de la documentación de una póliza de seguro es una relación detallada de todos los documentos necesarios para obtener, mantener o tramitar las reclamaciones de una póliza de seguro. Es fundamental asegurarse de tener todo lo necesario para evitar retrasos, denegaciones o disputas con su aseguradora. Proporciona un punto de referencia centralizado para evitar la falta de documentación importante.
¿Quién necesita utilizar una lista de verificación de la documentación de una póliza de seguro?
¡Cualquier persona que tenga una póliza de seguro! Esto incluye a particulares, familias, empresas, es decir, cualquier persona que busque seguros de vida, de salud, de automóvil, de hogar o comerciales. Incluso los corredores y agentes de seguros pueden beneficiarse del uso de una lista de verificación para asegurarse de que se satisfacen las necesidades de sus clientes.
¿Qué tipos de documentos suelen incluirse en una lista de verificación de la documentación de una póliza de seguro?
Los documentos comunes varían según el tipo de póliza, pero a menudo incluyen: formularios de solicitud, comprobante de identidad, comprobante de domicilio, documentos financieros, registros médicos (para seguros de salud o de vida), registro del vehículo (para seguros de automóvil), escrituras de propiedad (para seguros de vivienda o propiedad), licencias comerciales (para seguros comerciales) y pólizas de seguro anteriores.
¿Dónde puedo encontrar una lista de verificación de la documentación necesaria para una póliza de seguro adecuada?
Puede encontrar listas de verificación proporcionadas por su compañía de seguros, recursos en línea como el nuestro (en referencia al artículo) o a través de corredores o agentes de seguros. La mejor lista de verificación estará adaptada al tipo específico de póliza que tenga.
¿Puedo crear mi propia lista de verificación para la documentación de las pólizas de seguro?
¡Sí, puede hacerlo! Sin embargo, es fundamental investigar a fondo los requisitos específicos de su tipo de póliza y consultar con su proveedor o agente de seguros para asegurarse de que la cobertura sea completa. Utilizar una lista de verificación ya existente como modelo es un buen punto de partida.
¿Qué ocurre si presento documentación incompleta?
La documentación incompleta puede provocar retrasos en la aprobación de las pólizas o en el procesamiento de las reclamaciones. La compañía de seguros puede solicitar los documentos faltantes, lo que puede prolongar el proceso y afectar potencialmente la cobertura. En algunos casos, es posible que se niegue la cobertura.
¿Con qué frecuencia debo revisar la lista de verificación de la documentación de mi póliza de seguro?
Revise su lista de verificación al menos una vez al año, o siempre que se produzca un cambio importante en su vida (por ejemplo, matrimonio, divorcio, creación de una nueva empresa, cambio de domicilio, reformas importantes en una propiedad). Esto garantiza que la información registrada sea precisa y esté actualizada.
¿Existen listas de verificación diferentes para los distintos tipos de pólizas de seguro?
¡Por supuesto! Las listas de verificación para seguros de vida serán diferentes de las listas de verificación para seguros de automóviles, que a su vez serán diferentes de las listas de verificación para seguros de propiedad comercial. Cada tipo de póliza tiene requisitos de documentación específicos.
¿Qué ocurre si no encuentro un documento específico que figura en la lista de verificación?
Póngase en contacto con su compañía de seguros o con su agente de inmediato. Ellos podrán asesorarle sobre cómo obtener un documento de reemplazo o una alternativa, si está disponible. No dé por sentado que puede simplemente omitir el documento; aclare el requisito.
¿Existe alguna forma de digitalizar la lista de verificación de la documentación de mi póliza de seguro y los documentos de respaldo?
¡Sí! El escaneo y el almacenamiento digital de documentos son prácticas cada vez más comunes y pueden mejorar la organización. Asegúrese de que las copias digitales se almacenen de forma segura y que estén disponibles cuando sea necesario. Consulte con su aseguradora para confirmar si acepta documentos digitales.
¿Te resultó útil este artículo?
Comentarios
Aún no hay comentarios. ¡Sé el primero en añadir uno!
Demostración de la Solución de Gestión de Seguros
Gestionar pólizas, reclamaciones y el cumplimiento normativo en la industria de seguros es complejo. La plataforma Work OS de ChecklistGuro optimiza sus operaciones, desde la suscripción y las renovaciones hasta el procesamiento de reclamaciones y la elaboración de informes. Mejore la eficiencia, reduzca los errores y mejore la satisfacción del cliente. ¡Descubra cómo ChecklistGuro puede transformar su negocio de seguros!
Artículos relacionados
La guía definitiva para la investigación de siniestros: una lista de verificación paso a paso.
Snow Removal Readiness Checklist for Property Managers: Be Prepared This Winter
The Ultimate Farm Record Keeping Checklist: Stay Organized and Compliant

HOA Compliance Checklist for Rental Properties: A Landlord's Guide
The Ultimate Property Acquisition Due Diligence Checklist: A Step-by-Step Guide
Mastering the Policyholder Journey: Your Insurance Experience Survey Checklist
Emergency Preparedness Checklist for Rental Properties: A Landlord's Guide
Property Insurance Review Checklist for Real Estate Managers
Podemos hacerlo juntos
¿Necesita ayuda con las listas de verificación?
¿Tienes alguna pregunta? Estamos aquí para ayudarte. Envía tu consulta y te responderemos a la brevedad.