Plantilla de lista de verificación para la solicitud y aprobación de préstamos.
Publicado: 31/08/2025 21:00 Actualizado: 16/09/2026 10:37
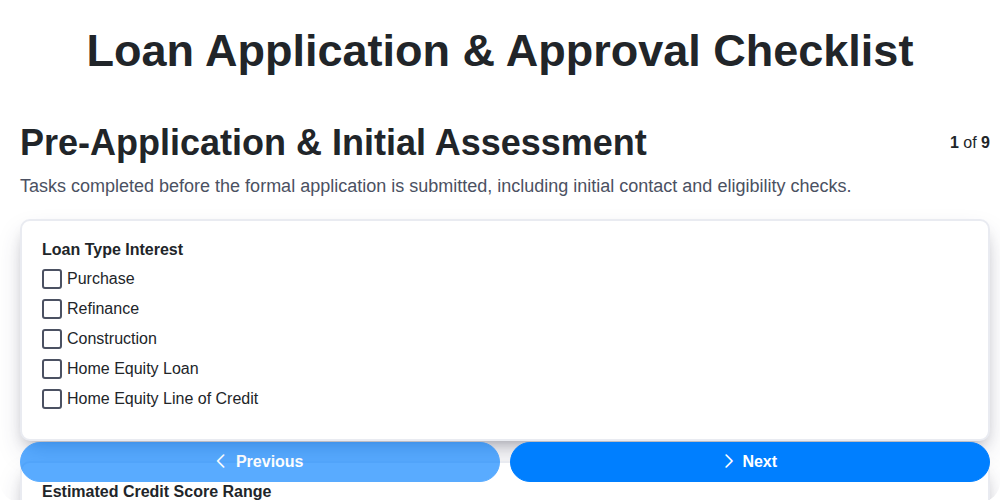
Índice
- Primeros pasos: comprensión del proceso de solicitud de préstamo.
- Paso 1: Evaluación previa de la solicitud.
- Paso 2: Presentación de su solicitud de préstamo.
- Paso 3: Documentación de sus ingresos y historial crediticio.
- Paso 4: Verificación de sus activos
- Paso 5: Evaluación y tasación de la propiedad
- Paso 6: Evaluación de riesgos y tramitación del préstamo.
- Paso 7: Formalización del compromiso de préstamo y cierre.
- Paso 8: Gestión posterior al cierre y administración del préstamo.
- Recursos y enlaces
En resumen:¡Organízate y aumenta tus posibilidades de que te aprueben el préstamo con esta lista de verificación gratuita que puedes descargar! Desglosa todo el proceso de solicitud de préstamo, desde la evaluación inicial hasta la aprobación final, para que sepas exactamente qué documentos necesitas y qué esperar en cada etapa. Ahorra tiempo, reduce el estrés y aumenta tus posibilidades de obtener la aprobación: ¡descarga tu lista de verificación hoy mismo!
Primeros pasos: comprensión del proceso de solicitud de préstamo.
El proceso de solicitud de un préstamo puede parecer un laberinto, pero comprender los pasos clave ayuda a simplificarlo considerablemente. En esencia, los prestamistas evalúan dos aspectos fundamentales: su capacidad para devolver el préstamo (su solvencia) y el valor del activo que va a financiar. Este proceso suele implicar una evaluación cuidadosa de su historial financiero, la verificación de sus ingresos y activos, y una evaluación exhaustiva de la propiedad en sí.
Piense en ello como una conversación estructurada: usted está presentando su situación financiera y el prestamista está revisando cuidadosamente los detalles para determinar si puede concederle un crédito con confianza. Si bien los requisitos pueden variar según el tipo de préstamo (por ejemplo, FHA, VA, convencional) y las circunstancias individuales, un marco general permanece constante. No dude en hacer preguntas durante todo el proceso: los prestamistas están ahí para guiarlo y asegurarse de que se sienta cómodo en cada etapa. Estar informado y ser proactivo no solo agilizará el proceso, sino que también le permitirá tomar las mejores decisiones financieras.
Paso 1: Evaluación previa de la solicitud.
Antes de siquiera pensar en rellenar una solicitud de préstamo, el primer paso fundamental es realizar una evaluación exhaustiva previa a la solicitud. No se trata de presentar formalmente la solicitud; se trata de comprender su situación financiera y determinar si está en una buena posición para solicitar un préstamo y qué tipos de préstamos podrían ser adecuados para usted. Omitir esta etapa puede generar decepción y resultar en un esfuerzo inútil a largo plazo.
Analicemos en detalle lo que implica esto:
- Conoce tu historial crediticio:Su puntaje crediticio es un dato fundamental que utilizan los prestamistas para evaluar su solvencia. Obtenga una copia gratuita de su informe crediticio en AnnualCreditReport.com. Revíselo cuidadosamente para detectar posibles errores y corríjalos de inmediato. Un puntaje crediticio más alto suele traducirse en mejores tasas de interés y condiciones de préstamo.
- Calcule su índice de deuda sobre ingresos (DTI):Su índice de endeudamiento (DTI) es el porcentaje de sus ingresos brutos mensuales que se destina al pago de deudas. Los prestamistas utilizan este índice para evaluar su capacidad para afrontar pagos adicionales de préstamos. Existen diversas calculadoras de DTI disponibles en línea para ayudarle a estimar el suyo.
- Determine el monto de su pago inicial:¿De qué cantidad de dinero dispone usted para realizar el pago inicial? Los diferentes programas de préstamos requieren distintos montos para el pago inicial. Tenga en cuenta también los costos de cierre, ya que estos son...ademása tu pago inicial.
- Explora las opciones de financiación:Investigue los diferentes tipos de préstamos disponibles (convencionales, FHA, VA, USDA) para comprender sus requisitos de elegibilidad y los posibles beneficios que ofrecen. Considere las hipotecas de tipo de interés fijo frente a las de tipo de interés variable y sus implicaciones a largo plazo.
- Considere la posibilidad de solicitar una preaprobación (opcional, pero recomendable):Aunque no se trate de una solicitud formal, una preaprobación le proporciona una estimación de la cantidad que puede pedir prestada. Esto refuerza su posición cuando encuentre una propiedad y demuestra a los vendedores que es un comprador serio.
Paso 2: Presentación de su solicitud de préstamo.
Una vez que esté seguro de que cumple con los criterios iniciales de evaluación, es hora de presentar formalmente su solicitud de préstamo. Aquí es donde comienza el papeleo, pero ¡no se sienta abrumado! La mayoría de los prestamistas ofrecen portales de solicitud en línea, lo que hace que el proceso sea más cómodo. Sin embargo, también puede presentar la solicitud en persona o a través de un corredor hipotecario.
Qué esperar:
- El formulario de solicitud:Prepárese para proporcionar información detallada sobre sus finanzas, historial laboral, activos y la propiedad que le interesa. La precisión es fundamental. Incluso pequeñas discrepancias pueden causar retrasos o complicaciones. Revise todo cuidadosamente antes de enviarlo.
- Consentimiento e información:Se le pedirá que dé su consentimiento para que el prestamista obtenga su informe de crédito y verifique su información. También tiene derecho a recibir información importante sobre los términos del préstamo, las tarifas y los riesgos asociados. Revise esta información detenidamente y formule cualquier pregunta que necesite para aclararse.
- Documentación complementaria - segunda ronda:Aunque es posible que se haya recopilado cierta documentación preliminar durante la fase previa a la solicitud, probablemente tendrá que proporcionar registros más completos en esta etapa. Esté preparado para cargar o enviar copias escaneadas de documentos como recibos de nómina, declaraciones de impuestos, extractos bancarios y documentos de identificación.
- Tasas de solicitud:Muchos prestamistas cobran una tasa por la solicitud para cubrir los costos de procesamiento. Es importante que conozca el importe de la tasa y qué gastos cubre antes de presentar la solicitud.
Consejo:Guarde un registro detallado de todos los documentos presentados y de cualquier comunicación con el prestamista. Esto puede ser de gran ayuda si surgen preguntas o problemas durante el proceso de solicitud del préstamo.
Paso 3: Documentación de sus ingresos y historial crediticio.
Sin duda, esta es la etapa más importante del proceso de solicitud de préstamo. Los prestamistas necesitan pruebas concretas para verificar los ingresos que declaras y evaluar tu solvencia. Prepárate para proporcionar una cantidad considerable de documentación; la precisión y la exhaustividad son fundamentales.
Lo que necesitarás:
- Recibos de nómina (generalmente de los últimos 2 a 3 meses):Estos documentos servirán como la prueba más reciente de su empleo y sus ingresos. Asegúrese de que figuren claramente su nombre, el nombre de su empleador, el período de pago y los ingresos brutos.
- Formularios W-2 (de los últimos 2 años):Sus formularios W-2 ofrecen un desglose más detallado de sus ingresos anuales, incluidos los impuestos retenidos y otra información fiscal importante. Tener estos documentos disponibles facilita el proceso de verificación.
- Declaraciones de impuestos (de los últimos 2 años):Los prestamistas suelen solicitar las declaraciones de impuestos para verificar los ingresos que figuran en sus recibos de nómina y en los formularios W-2. Esto proporciona una visión más amplia de su situación financiera y permite identificar posibles fluctuaciones en sus ingresos.
- Extractos bancarios (normalmente de 2 a 3 meses):Aunque no demuestran directamente los ingresos, los extractos bancarios ofrecen información sobre su estabilidad financiera. Los prestamistas los revisarán para analizar los depósitos y la actividad general de la cuenta.
- Verificación de empleo:Es probable que la entidad financiera se ponga en contacto directamente con su empleador para confirmar su situación laboral y su salario.
- Solicitantes que trabajan por cuenta propia:Si es trabajador autónomo, deberá proporcionar aún más documentación, que incluirá estados de pérdidas y ganancias, balances, declaraciones de impuestos sobre la actividad empresarial (formulario C) y, posiblemente, formularios K-1. Esté preparado para explicar en detalle los ingresos y gastos de su negocio.
Consejos para tener éxito:
- Reúne todo con antelación:¡No lo dejes para el último momento!
- Organiza tus documentos:Esto hará que el proceso sea más ágil y rápido.
- Hacer copias:Guarde copias de todo para sus archivos.
- Prepárese para responder preguntas:El prestamista puede solicitar aclaraciones sobre cualquier discrepancia o actividad inusual.
Paso 4: Verificación de sus activos
Verificar sus activos es una parte fundamental del proceso de aprobación del préstamo. Los prestamistas deben confirmar que usted dispone de los fondos necesarios para el pago inicial, los gastos de cierre y suficientes reservas para cubrir varios meses de pagos de la hipoteca. Esto no se limita a demostrar que usted...tenerse trata del dinero; lo importante es demostrar estabilidad y responsabilidad financieras.
¿Qué documentos necesitará probablemente? Es posible que se le solicite que proporcione:
- Extractos bancarios:Estos son los documentos clave para la verificación de activos. Proporcione extractos recientes (normalmente de los últimos 2 o 3 meses) de todas las cuentas corrientes, de ahorro y del mercado monetario. Asegúrese de que los extractos muestren claramente su nombre, los números de cuenta y los saldos.
- Extractos de la cuenta de inversión:Esto incluye cuentas de corretaje, acciones, bonos, fondos de inversión y cuentas de jubilación (como los planes 401(k) y las cuentas IRA). Los prestamistas querrán ver extractos que cubran un período determinado (normalmente el trimestre o el año más reciente).
- Documentación de los fondos donados (si corresponde):Si está recibiendo ayuda de familiares o amigos para cubrir el pago inicial o los gastos de cierre, necesitará una
del donante. Esta carta debe indicar que el dinero es un regalo y que no es necesario devolverlo. - Venta de activos (si corresponde):Si está utilizando los fondos obtenidos de la venta de una propiedad u otro activo, proporcione la documentación pertinente (por ejemplo, el acta de cierre, el comprobante de venta) que confirme la venta.
Prepárese para explicar cualquier transacción importante o inusual que aparezca en sus extractos bancarios. La transparencia y una documentación clara facilitarán considerablemente este proceso.
Paso 5: Evaluación y tasación de la propiedad
La fase de evaluación y tasación de la propiedad es fundamental, ya que es en este momento cuando el prestamista determina si el valor de mercado de la propiedad se corresponde con el importe del préstamo que solicitará. No se trata solo de si la casa...aparienciaestá bien; se trata de garantizar que sea una inversión sólida para el prestamista.
Esto es lo que ocurre:
La evaluación:Un tasador independiente y con licencia, seleccionado por la entidad financiera, visitará la propiedad. Examinarán diversos factores, entre ellos:
- Ubicación:Atractivo del barrio, cercanía a servicios, escuelas y transporte público.
- Tamaño y diseño:Metros cuadrados, número de dormitorios y baños, funcionalidad de la distribución.
- Condición:Estado general de conservación, cualquier actualización o renovación necesaria.
- Ventas comparables:Precios de venta recientes de propiedades similares en la zona.
- Características:Mejoras, actualizaciones y características distintivas, como un sótano terminado o una cocina renovada.
El tasador elaborará un informe detallado en el que se asignará un valor de mercado a la propiedad. Este valor se comparará con el importe del préstamo que solicita. Si el valor tasado es inferior al importe del préstamo, es posible que deba:
- Negocie un precio de compra más bajo:Póngase en contacto con su agente inmobiliario para que negocie de nuevo con el vendedor.
- Aumente el importe de su pago inicial:Para compensar la diferencia.
- Pague la diferencia directamente:Una opción menos recomendable.
La búsqueda de títulos:Esto se realiza simultáneamente con la tasación. Se realiza una investigación exhaustiva del historial de la propiedad para confirmar la titularidad clara. La empresa encargada de la verificación de títulos examinará los registros públicos para identificar cualquier gravamen, carga o reclamación sobre la propiedad. Una titularidad clara es esencial para que la transacción se complete sin problemas. El seguro de titularidad protege tanto al comprador como al prestamista de cualquier problema imprevisto que pueda surgir de la investigación de la titularidad.
Inspección de la vivienda (nota importante):Mientras quenouna inspección profesional de la vivienda que forma parte directamente del proceso de evaluación del prestamista.muy recomendableEs una oportunidad para identificar posibles defectos ocultos o problemas que pueda presentar la propiedad.antesuna vez que complete la compra. El costo de una inspección bien vale la pena, ya que le brinda tranquilidad y le permite evitar reparaciones costosas en el futuro.
Paso 6: Evaluación de riesgos y tramitación del préstamo.
Sin duda, esta es la fase más compleja del proceso de solicitud de préstamo. Una vez que se aprueba tu solicitud en principio, esta pasa a la fase de evaluación y tramitación del préstamo. No te preocupes si no recibes mucha información de tu entidad financiera durante este período, ya que es cuando comienza el análisis exhaustivo.
La fase de evaluación de riesgos es cuando el proceso de análisis del prestamista se intensifica. No se limitan a confiar en lo que usted dice; verifican minuciosamente cada detalle.todoSe ha presentado una reclamación sobre usted. Puede esperar que se pongan en contacto con su empleador, verifiquen sus extractos bancarios, examinen su historial crediticio y confirmen la exactitud de toda la documentación que haya proporcionado. Están buscando cualquier señal de alerta que pueda indicar un mayor riesgo para la entidad que concede el préstamo.
El procesamiento de préstamos y la evaluación de riesgos trabajan en conjunto. Mientras que el evaluador de riesgos analiza el riesgo, el encargado del procesamiento se ocupa de las tareas administrativas: recopila y organiza los documentos, se comunica con las distintas partes interesadas (tasadores, empresas de títulos de propiedad, etc.) y se asegura de que el expediente del préstamo esté completo y sea preciso.
¿Qué puedetú¿Qué se debe hacer durante esta fase?
- Sea receptivo:Si el suscriptor o el procesador solicita información adicional, responda con prontitud. Los retrasos pueden ralentizar todo el proceso.
- No realice cambios importantes:Evite contraer nuevas deudas, cerrar cuentas o realizar compras importantes durante este período. Cualquier cosa que afecte a su calificación crediticia o a su situación financiera podría poner en peligro la aprobación de su solicitud.
- Tenga en cuenta que llevará tiempo:El proceso de evaluación de riesgos puede durar desde unos pocos días hasta un par de semanas, según la complejidad de su solicitud y la carga de trabajo del prestamista. ¡La paciencia es fundamental!
Paso 7: Formalización del compromiso de préstamo y cierre.
Alcanzar el paso 7, la confirmación del préstamo, ¡es un hito importantísimo! Significa que el prestamista está oficialmente preparado para proporcionarle los fondos. Sin embargo, todavía no es momento de celebrar. Esta etapa marca el inicio de la cuenta regresiva final para el cierre.
Entendiendo el compromiso de préstamo:La promesa de préstamo no es una garantía de que los fondos estarán disponibles de forma indefinida. Por lo general, es válida por un período específico (a menudo de 30 a 60 días), durante el cual el prestamista finalizará los detalles. En ella se especifican el importe del préstamo, el tipo de interés, los plazos del préstamo y cualquier condición que aún deba cumplirse. Revise cuidadosamente este documento y no dude en hacer preguntas sobre cualquier aspecto que no entienda.
La declaración final (CD):En el plazo de tres días hábiles a partir de la recepción del presupuesto del préstamo, ahora tiene derecho a recibir la declaración de cierre. Este documento es:crucialOfrece un desglose completo de todos los costos asociados a su préstamo, incluyendo la tasa de interés, los pagos mensuales, los costos de cierre y el monto total a desembolsar.Compare el documento de divulgación de términos del préstamo (CD) minuciosamente con el documento original de estimación del préstamo.Aunque se esperan algunos cambios, cualquier discrepancia importante debe comunicarse al prestamista de inmediato. Esta es su última oportunidad para identificar y solucionar cualquier posible problema antes de firmar.
Preparativos finales:Una vez que se sienta cómodo con el documento de divulgación final, el prestamista programará la fecha de cierre. Prepárese para una gran cantidad de papeleo. Asegúrese de tener una identificación válida con foto y los fondos certificados necesarios para el pago inicial y los gastos de cierre. También será útil que tenga un buen conocimiento de los términos y condiciones de su préstamo.
Firmar aquí:El momento del cierre es cuando usted firma oficialmente todos los documentos del préstamo. Un agente de fideicomiso lo guiará a través del proceso, explicando cada documento. Una vez que todo esté firmado y se hayan desembolsado los fondos, ¡felicidades, estará oficialmente en camino de convertirse en propietario de una vivienda (o de lo que sea que financie el préstamo)!
Paso 8: Gestión posterior al cierre y administración del préstamo.
La emoción de recibir finalmente las llaves de su nuevo hogar no significa que su participación en el préstamo haya terminado. El paso 8, que incluye la gestión posterior al cierre y el servicio del préstamo, es una parte fundamental del proceso que a menudo se pasa por alto. Esta fase se centra en la gestión de su préstamo y en garantizar que todo funcione sin problemas.
Esto es lo que puede esperar:
- Paquete de bienvenida y configuración de la cuenta:Poco después de la aprobación, recibirá un paquete de bienvenida por parte de la entidad que gestiona su préstamo. Este paquete contendrá información importante sobre su préstamo, incluido el número de préstamo, la tasa de interés y las fechas de vencimiento de los pagos. También es probable que incluya instrucciones sobre cómo configurar su cuenta en línea.
- Calendario y opciones de pago:Familiarícese con su calendario de pagos y las opciones de pago disponibles (en línea, por correo, débitos automáticos). Configurar pagos automáticos puede ayudar a evitar cargos por mora y mantener un buen historial crediticio.
- Gestión de la cuenta de depósito en garantía:Si tiene una cuenta de depósito en garantía (algo común para los impuestos sobre la propiedad y el seguro de hogar), infórmese sobre su funcionamiento. El administrador de su hipoteca recaudará estos fondos junto con su pago mensual de la hipoteca y los distribuirá a las agencias correspondientes.
- Cómo ponerse en contacto con la entidad que gestiona su préstamo:Mantenga su información de contacto actualizada con la entidad que gestiona su préstamo. Esta entidad es su principal punto de contacto para cualquier pregunta o inquietud relacionada con su préstamo. Esto incluye consultas sobre extractos, problemas de pago o cambios en su cuenta.
- Cómo interpretar su extracto de préstamo:Revise detenidamente sus extractos mensuales del préstamo para asegurarse de que sean correctos e identificar cualquier discrepancia.
- Refinanciación o venta:Si tiene previsto refinanciar su préstamo o vender su propiedad en el futuro, póngase en contacto con la entidad que gestiona su préstamo al principio del proceso para que le explique los pasos necesarios y las posibles tarifas.
Recursos y enlaces
- Consumer Financial Protection Bureau (CFPB) - Mortgage Process: A comprehensive overview of the mortgage process from the CFPB, providing insights into each step and what to expect. Useful for understanding the broader context of the loan application process.
- Investopedia - Loan Application: Provides a clear explanation of what a loan application is, the components involved, and tips for improving your chances of approval. Covers terminology and common requirements.
- NerdWallet - Loan Application: NerdWallet's guide offers detailed information about the loan application process, focusing on credit score impact and how to prepare. Includes a checklist of necessary documents.
- Experian - Mortgage Credit Score: Addresses the importance of credit scores in the loan application process, explaining credit score ranges and what lenders look for. Links to credit report access resources.
- MyFICO: The official site for FICO scores, provides information about credit scores and credit reporting. While not a direct loan application guide, understanding FICO scoring is critical.
- Bankrate - Mortgages: Bankrate provides a wealth of mortgage-related content, including articles, calculators, and resources for understanding different loan types and the overall mortgage process.
- Internal Revenue Service (IRS): Crucial for understanding documentation required for income verification. Provides access to tax forms (W-2, 1099) and information regarding self-employment income reporting.
- U.S. Department of Housing and Urban Development (HUD): Provides information on FHA loans and other housing assistance programs, which can be helpful if you're a first-time homebuyer or have a limited credit history.
- U.S. Department of Veterans Affairs - VA Loans: For eligible veterans, the VA loan program offers significant benefits. This site explains eligibility requirements and the VA loan process.
- Fannie Mae: Fannie Mae is a government-sponsored enterprise that provides guidelines and resources for lenders. While primarily for lenders, their website contains valuable information about loan requirements.
Preguntas frecuentes
¿Para qué sirve esta plantilla de lista de verificación?
Esta plantilla de lista de verificación está diseñada para ayudarte a organizar y realizar un seguimiento de todos los pasos y documentos necesarios para una solicitud de préstamo, lo que aumentará tus posibilidades de que se apruebe. Abarca todo, desde la evaluación inicial hasta la aprobación final.
¿Para quién está pensada esta plantilla de lista de verificación?
Esta plantilla es útil para cualquier persona que solicite un préstamo, ya sea una hipoteca, un préstamo personal, un préstamo comercial o un préstamo para la compra de un vehículo. Es especialmente útil para quienes solicitan un préstamo por primera vez o para aquellos que se sienten abrumados por el proceso de solicitud de préstamo.
¿Cómo puedo acceder a la plantilla de lista de verificación y utilizarla?
El artículo proporciona un enlace para descargar la plantilla de la lista de verificación. A continuación, puede abrir el archivo (probablemente una hoja de cálculo o un PDF) y personalizarlo para que se ajuste a los detalles específicos de su solicitud de préstamo. Simplemente complete los campos y marque los elementos a medida que los vaya completando.
¿Qué tipos de documentos se incluyen en la lista de verificación?
La lista de verificación abarca una amplia gama de documentos, que incluyen comprobantes de ingresos (recibos de nómina, declaraciones de impuestos), comprobantes de activos (extractos bancarios, cuentas de inversión), documentos de identificación, informes de crédito y, posiblemente, otros documentos adicionales, según el tipo de préstamo.
¿Puedo modificar la plantilla de la lista de verificación?
¡Por supuesto! La plantilla está diseñada para ser flexible. Siéntase libre de agregar, eliminar o modificar elementos para que se adapten mejor a sus circunstancias particulares y a los requisitos específicos del prestamista.
¿Qué significa «preaprobación» y está incluida en la lista de verificación?
La preaprobación es una evaluación inicial realizada por un prestamista, en la que se indica la cantidad aproximada que podría prestarse. La lista de verificación incluye los pasos relacionados con la recopilación de la información necesaria para la preaprobación.
¿Qué ocurre si no tengo todos los documentos que se indican?
Póngase en contacto con su entidad financiera de inmediato. Ellos podrán asesorarle sobre la documentación necesaria y sugerirle alternativas en caso de que le falte algún documento.
¿Esta lista de verificación garantiza la aprobación del préstamo?
No, la lista de verificación te ayuda a prepararte de manera exhaustiva, pero no garantiza la aprobación. La aprobación depende de factores como tu historial crediticio, ingresos, relación deuda/ingresos y las políticas del prestamista.
¿Dónde puedo encontrar más información sobre cómo mejorar mi calificación crediticia?
El artículo puede contener enlaces a recursos sobre las puntuaciones de crédito. También puede buscar en línea fuentes confiables, como la Comisión Federal de Comercio (FTC) o los sitios web de las agencias de información crediticia (Experian, Equifax, TransUnion).
¿Te resultó útil este artículo?
Comentarios
Aún no hay comentarios. ¡Sé el primero en añadir uno!
Demostración de la Solución de Gestión de Tareas
¡Organícese y aumente la productividad! ChecklistGuro simplifica la gestión de tareas, la priorización y el seguimiento del progreso. Logre más, estrese menos y alcance sus objetivos. Administre todo con nuestro Work OS.
Artículos relacionados
Stress-Free Inspections: Your Home Inspection Coordination Checklist Template
The Ultimate Website Maintenance Checklist Template
10 Essential Checks: Your Brokerage Policy Review Checklist
La Plantilla Definitiva de Lista de Verificación para la Apertura/Cierre de Oficinas
Tu plantilla definitiva de lista de verificación de cumplimiento de AML
Rent Collection Checklist Template: Your Landlord's Guide
Your Complete Flood Zone Disclosure Checklist Template
Fair Housing Training Checklist Template: Your Guide to Compliance
Podemos hacerlo juntos
¿Necesita ayuda con las listas de verificación?
¿Tienes alguna pregunta? Estamos aquí para ayudarte. Envía tu consulta y te responderemos a la brevedad.