Modèle de liste de contrôle pour votre demande de prêt et son approbation
Publié: 31/08/2025 21:00 Mis à jour: 16/09/2026 10:37
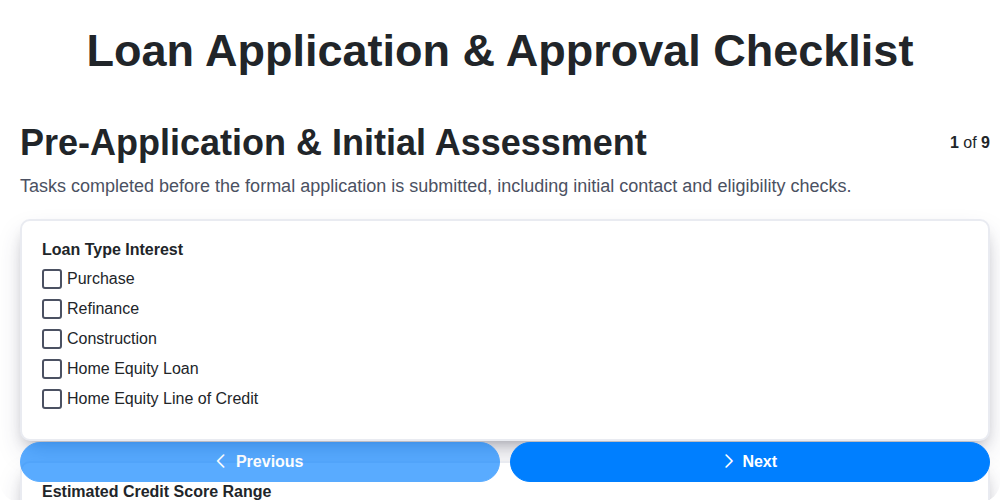
Table des matières
- Premiers pas : comprendre le processus d'octroi d'un prêt.
- Étape 1 : Évaluation préliminaire de la demande
- Étape 2 : Soumission de votre demande de prêt.
- Étape 3 : Fournir les justificatifs de vos revenus et de votre solvabilité.
- Étape 4 : Vérification de vos actifs
- Étape 5 : Évaluation et estimation de la valeur du bien.
- Étape 6 : Analyse des risques et traitement des demandes de prêt.
- Étape 7 : accord de prêt et finalisation
- Étape 8 : Suivi après la clôture et gestion du prêt.
- Ressources et liens
En résumé :Mettez de l'ordre dans vos démarches et augmentez vos chances d'obtenir un prêt grâce à cette liste de contrôle gratuite, téléchargeable ! Elle détaille l'ensemble du processus d'octroi de prêt, de l'évaluation initiale à la conclusion, afin que vous sachiez exactement quels documents sont nécessaires et à quoi vous pouvez vous attendre à chaque étape. Gagnez du temps, réduisez le stress et augmentez vos chances d'obtenir un accord - téléchargez votre liste de contrôle dès aujourd'hui !
Premiers pas : comprendre le processus d'octroi d'un prêt.
Le processus de demande de prêt peut sembler compliqué, mais comprendre les étapes clés permet de le simplifier considérablement. En substance, les prêteurs évaluent deux éléments essentiels : votre capacité à rembourser le prêt (votre solvabilité) et la valeur du bien que vous comptez financer. Ce processus implique généralement une évaluation minutieuse de votre situation financière, la vérification de vos revenus et de vos actifs, ainsi qu'une analyse approfondie du bien en question.
Considérez cela comme une discussion structurée : vous présentez votre situation financière et le prêteur examine attentivement les détails afin de déterminer s'il peut vous accorder un prêt en toute confiance. Bien que les exigences puissent varier en fonction du type de prêt (par exemple, FHA, VA, prêt conventionnel) et de votre situation personnelle, un cadre général reste cohérent. N'hésitez pas à poser des questions tout au long du processus : les prêteurs sont là pour vous guider et s'assurer que vous vous sentez à l'aise à chaque étape. En étant bien informé et en agissant de manière proactive, vous simplifierez non seulement le processus, mais vous serez également en mesure de prendre les meilleures décisions financières.
Étape 1 : Évaluation préliminaire de la demande
Avant même de commencer à remplir une demande de prêt, la première étape cruciale consiste à effectuer une évaluation préalable approfondie. Il ne s'agit pas de soumettre formellement une demande, mais plutôt de comprendre votre situation financière et de déterminer si vous êtes en mesure d'emprunter, et quels types de prêts pourraient vous convenir. Omettre cette étape peut entraîner des déceptions et un gaspillage de temps et d'efforts.
Décomposons les différents éléments qui composent ce processus :
- Connaissez votre cote de crédit :Votre cote de crédit est un indicateur essentiel que les prêteurs utilisent pour évaluer votre solvabilité. Obtenez gratuitement une copie de votre rapport de crédit sur AnnualCreditReport.com. Examinez-le attentivement pour détecter d'éventuelles erreurs et corrigez-les rapidement. Une cote de crédit plus élevée se traduit généralement par de meilleurs taux d'intérêt et des conditions de prêt plus avantageuses.
- Calculez votre ratio d'endettement par rapport à vos revenus (ratio DTI) :Votre ratio dette/revenu (RDR) représente le pourcentage de votre revenu mensuel brut qui est consacré au remboursement de vos dettes. Les prêteurs l'utilisent pour évaluer votre capacité à gérer des versements supplémentaires pour un prêt. De nombreux calculateurs de RDR sont disponibles en ligne pour vous aider à estimer le vôtre.
- Déterminez le montant de votre acompte :De combien d'argent disposez-vous pour verser un acompte ? Les différents programmes de prêt exigent des montants d'acompte différents. N'oubliez pas de prendre en compte les frais de clôture.de plusà votre acompte.
- Découvrez les différentes options de prêt :Étudiez les différents types de prêts disponibles - prêts conventionnels, prêts FHA, prêts VA, prêts USDA - afin de comprendre les critères d'admissibilité et les avantages potentiels de chacun. Comparez les prêts à taux fixe et les prêts à taux variable, et évaluez leurs conséquences à long terme.
- Envisagez une pré-approbation (facultative, mais recommandée) :Bien qu'il ne s'agisse pas d'une demande officielle, une pré-approbation vous donne une indication du montant que vous pouvez emprunter. Cela renforce votre position lorsque vous trouvez un bien et montre aux vendeurs que vous êtes un acheteur sérieux.
Étape 2 : Soumission de votre demande de prêt.
Une fois que vous êtes sûr de satisfaire aux critères d'évaluation initiaux, il est temps de déposer formellement votre demande de prêt. C'est à ce moment que la paperasse commence, mais ne vous sentez pas dépassé ! La plupart des prêteurs proposent des portails de demande en ligne, ce qui facilite le processus. Toutefois, vous pouvez également déposer votre demande en personne ou par l'intermédiaire d'un courtier en prêts hypothécaires.
Ce à quoi vous pouvez vous attendre :
- Le formulaire de candidature :Préparez-vous à fournir des informations détaillées sur vos finances, votre historique professionnel, vos actifs et le bien immobilier qui vous intéresse. La précision est essentielle. Même de légères divergences peuvent entraîner des retards ou des complications. Vérifiez attentivement tous les éléments avant de les soumettre.
- Consentement et informations :Il vous sera demandé de donner votre consentement pour que l'organisme prêteur puisse consulter votre dossier de crédit et vérifier vos informations. Vous avez également le droit de recevoir des informations importantes sur les conditions du prêt, les frais et les risques associés. Examinez attentivement ces informations et posez toutes les questions nécessaires pour clarifier les points qui ne vous sont pas clairs.
- Documents justificatifs - deuxième série :Bien que certains documents préliminaires aient pu être recueillis pendant la phase précédant le dépôt de la demande, il vous faudra probablement fournir des justificatifs plus complets à cette étape. Préparez-vous à télécharger ou à soumettre des copies numérisées de documents tels que les fiches de paie, les déclarations d'impôts, les relevés bancaires et les pièces d'identité.
- Frais d'inscription :De nombreux prêteurs exigent des frais de dossier pour couvrir les coûts de traitement. Renseignez-vous sur le montant de ces frais et sur ce qu'ils couvrent avant de faire votre demande.
Conseil :Conservez un registre détaillé de tous les documents soumis et de toutes les communications avec le prêteur. Cela peut s'avérer extrêmement utile si des questions ou des problèmes se posent au cours du processus d'octroi du prêt.
Étape 3 : Fournir les justificatifs de vos revenus et de votre solvabilité.
Il s'agit sans doute de l'étape la plus importante du processus de demande de prêt. Les prêteurs ont besoin de preuves concrètes pour vérifier les revenus que vous déclarez et évaluer votre solvabilité. Préparez-vous à fournir un nombre important de documents : l'exactitude et l'exhaustivité sont essentielles !
Ce dont vous aurez besoin :
- Relevés de paie (généralement sur une période de 2 à 3 mois) :Ces documents servent de justificatif le plus récent de votre emploi et de vos revenus. Assurez-vous qu'ils indiquent clairement votre nom, le nom de votre employeur, la période de paie et le montant total de vos revenus.
- Formulaires W-2 (des deux dernières années) :Vos formulaires W-2 fournissent une ventilation plus détaillée de vos revenus annuels, y compris les retenues à la source et autres informations fiscales importantes. Le fait de les avoir à portée de main facilite le processus de vérification.
- Déclarations d'impôts (des deux dernières années) :Les prêteurs exigent souvent des déclarations de revenus pour vérifier les revenus indiqués sur vos fiches de paie et vos formulaires W-2. Cela permet d'obtenir une vue d'ensemble de votre situation financière et de détecter d'éventuelles fluctuations de revenus.
- Relevés bancaires (généralement sur une période de 2 à 3 mois) :Bien que les relevés bancaires ne prouvent pas directement vos revenus, ils donnent une indication sur votre stabilité financière. Les prêteurs les examineront pour vérifier les dépôts et l'activité globale de votre compte.
- Vérification de l'emploi :Votre prêteur communiquera directement avec votre employeur pour vérifier votre situation professionnelle et votre salaire.
- Candidats travaillant à leur compte :Si vous êtes travailleur indépendant, vous devrez fournir encore plus de documents, notamment des états de résultat, des bilans, des déclarations d'impôts sur les revenus de votre entreprise (formulaire C) et, éventuellement, des formulaires K-1. Préparez-vous à expliquer en détail les revenus et les dépenses de votre entreprise.
Conseils pour réussir :
- Préparez tout à l'avance :Ne vous y prenez pas à la dernière minute !
- Organisez vos documents :Cela permettra de simplifier et d'accélérer le processus.
- Faire des copies :Conservez des copies de tous les documents pour vos archives.
- Préparez-vous à répondre aux questions :Le prêteur peut demander des éclaircissements sur toute incohérence ou activité inhabituelle.
Étape 4 : Vérification de vos actifs
La vérification de vos actifs est une étape essentielle du processus d'approbation du prêt. Les prêteurs doivent s'assurer que vous disposez des fonds nécessaires pour votre mise de fonds initiale, les frais de clôture et que vous avez suffisamment de réserves pour couvrir plusieurs mois de versements hypothécaires. Il ne s'agit pas seulement de prouver que vous...avoiril s'agit de l'argent ; l'objectif est de prouver la solidité financière et le sens des responsabilités.
Quels documents devrez-vous probablement fournir ? Vous devrez probablement fournir les éléments suivants :
- Relevés bancaires :Ce sont les outils essentiels pour la vérification des actifs. Fournissez des relevés récents (généralement des relevés des 2 à 3 derniers mois) pour tous les comptes de chèque, d'épargne et du marché monétaire. Assurez-vous que les relevés indiquent clairement votre nom, les numéros de compte et les soldes.
- Relevés de compte d'investissement :Cela comprend les comptes de courtage, les actions, les obligations, les fonds communs de placement et les comptes de retraite (tels que les 401(k) et les IRA). Les prêteurs voudront consulter les relevés couvrant une période déterminée (généralement le trimestre ou l'année le plus récent).
- Documents justificatifs relatifs aux fonds offerts en don (le cas échéant) :Si vous recevez une aide de la part de votre famille ou de vos amis pour le versement de l'acompte ou la couverture des frais de clôture, vous devrez obtenir une < lettre de don > de la part du donateur. Cette lettre doit indiquer que l'argent est un don et qu'il n'est pas nécessaire de le rembourser.
- Vente d'actifs (le cas échéant) :Si vous utilisez les fonds provenant de la vente d'un bien immobilier ou d'un autre actif, veuillez fournir les justificatifs (par exemple, un relevé de clôture, un reçu de vente) attestant de la vente.
Soyez prêt à expliquer toute transaction importante ou inhabituelle qui apparaît dans vos relevés bancaires. La transparence et une documentation claire faciliteront grandement ce processus.
Étape 5 : Évaluation et estimation de la valeur du bien.
L'étape d'évaluation et d'estimation de la valeur du bien est essentielle : c'est à ce moment que le prêteur détermine si la valeur marchande du bien correspond au montant du prêt que vous allez emprunter. Il ne s'agit pas seulement de savoir si la maison...apparencec'est bien ; il s'agit de s'assurer que c'est un investissement rentable pour le prêteur.
Voici ce qui se passe :
L'évaluation :Un expert agréé et indépendant, désigné par l'organisme prêteur, se rendra sur les lieux pour évaluer le bien. Il examinera différents facteurs, notamment :
- Emplacement :Attrait du quartier, proximité des commerces, des écoles et des transports en commun.
- Taille et disposition :Superficie en mètres carrés, nombre de chambres et de salles de bain, fonctionnalité de l'agencement.
- Condition :État général, travaux de réparation, mises à jour ou rénovations nécessaires.
- Comparaison des ventes (ventes comparables) :Prix de vente récents de biens similaires dans le secteur.
- Fonctionnalités :Améliorations, mises à niveau et atouts distinctifs, comme un sous-sol aménagé ou une cuisine rénovée.
L'évaluateur établira ensuite un rapport détaillé dans lequel il déterminera la valeur marchande du bien. Cette valeur sera comparée au montant du prêt que vous demandez. Si la valeur estimée est inférieure au montant du prêt, vous devrez peut-être :
- Négociez un prix d'achat inférieur :Collaborez avec votre agent immobilier pour renégocier les termes de l'accord avec le vendeur.
- Augmentez le montant de votre acompte :Pour compenser la différence.
- Payez la différence de votre poche :Une option moins intéressante.
Recherche par titre :Cette vérification est effectuée en même temps que l'évaluation. Il s'agit d'une analyse approfondie de l'historique du bien afin de confirmer la clarté de la propriété. La société spécialisée dans les titres fonciers examinera les documents publics afin de déterminer s'il existe des privilèges, des charges ou des réclamations sur le bien. Un titre de propriété clair est essentiel pour assurer le bon déroulement de la transaction. L'assurance-titre protège l'acheteur et le prêteur contre tout problème imprévu qui pourrait découler de la vérification des titres.
Inspection du domicile (note importante) :Tant quepasl'inspection professionnelle d'un logement fait partie intégrante du processus d'évaluation du prêteur.fortement recommandéIl s'agit d'une occasion d'identifier les éventuels défauts cachés ou problèmes potentiels liés au bien.avantvous finalisez l'achat. Le coût d'une inspection en vaut largement la peine, car elle vous apporte une tranquillité d'esprit et vous permet d'éviter des réparations coûteuses à l'avenir.
Étape 6 : Analyse des risques et traitement des demandes de prêt.
Il s'agit sans doute de l'étape la plus obscure du processus d'octroi d'un prêt. Une fois que votre demande est approuvée en principe, elle passe à l'étape d'évaluation et de traitement du prêt. Ne vous inquiétez pas si vous n'avez pas beaucoup de nouvelles de votre prêteur pendant cette période, car c'est à ce moment-là que commence l'analyse approfondie.
L'analyse de risque est une étape cruciale dans le processus d'octroi de prêt. Le prêteur ne se fie pas uniquement à vos dires, mais vérifie minutieusement les informations.toutVotre demande a été enregistrée. Attendez-vous à ce qu'ils contactent votre employeur, vérifient vos relevés bancaires, examinent votre historique de crédit et confirment l'exactitude de tous les documents que vous avez fournis. Ils recherchent tout élément suspect qui pourrait indiquer un risque plus élevé pour le prêteur.
Le traitement des demandes de prêt et l'évaluation des risques sont étroitement liés. Pendant que l'évaluateur des risques analyse les risques, le chargé du traitement se charge des tâches administratives, notamment la collecte et l'organisation des documents, la communication avec les différentes parties prenantes (évaluateurs, sociétés de gestion de titres, etc.) et la vérification de l'exhaustivité et de l'exactitude du dossier de prêt.
Que pouvez-vousvousque faire pendant cette phase ?
- Soyez réactif :Si l'assureur ou le service de traitement des demandes soumet une demande d'informations supplémentaires, répondez rapidement. Les retards peuvent ralentir l'ensemble du processus.
- Évitez de procéder à des modifications importantes :Évitez de contracter de nouvelles dettes, de clôturer des comptes ou d'effectuer de gros achats pendant cette période. Tout ce qui pourrait affecter votre cote de crédit ou votre situation financière risque de compromettre votre demande d'approbation.
- Soyez conscient que cela prendra du temps :L'examen de votre demande de prêt peut prendre de quelques jours à deux semaines, en fonction de sa complexité et de la charge de travail de l'établissement prêteur. La patience est essentielle !
Étape 7 : accord de prêt et finalisation
Atteindre l'étape 7 - engagement de prêt - est une étape importante ! Cela signifie que le prêteur est officiellement prêt à vous accorder les fonds. Cependant, il n'est pas encore temps de célébrer. Cette étape marque le début du compte à rebours final avant la conclusion de l'opération.
Comprendre l'engagement de prêt :L'engagement de prêt ne constitue pas une garantie de financement à perpétuité. Il est généralement valable pour une période déterminée (souvent de 30 à 60 jours), pendant laquelle le prêteur précisera les détails. Il précise le montant du prêt, le taux d'intérêt, les modalités du prêt et les éventuelles conditions que vous devez encore remplir. Examinez attentivement ce document et n'hésitez pas à poser des questions sur tout ce que vous ne comprenez pas.
La déclaration de clôture (CD) :Dans les trois jours ouvrables suivant la réception de l'estimation du prêt, vous avez désormais droit à un relevé de clôture. Ce document est leessentielIl fournit une analyse détaillée de tous les coûts liés à votre prêt, y compris le taux d'intérêt, les mensualités, les frais de clôture et le montant nécessaire pour conclure la transaction.Comparez attentivement le document CD avec l'estimation initiale du prêt.Bien que certaines modifications soient prévues, les écarts importants doivent être immédiatement signalés au prêteur. Il s'agit de votre dernière occasion de signaler et de résoudre tout problème potentiel avant de signer.
Dernières préparations :Une fois que vous aurez pris connaissance de la déclaration de clôture et que vous vous sentirez à l'aise avec celle-ci, le prêteur fixera la date de clôture. Préparez-vous à signer un grand nombre de documents. Assurez-vous d'avoir une pièce d'identité valide avec photo, ainsi que tous les justificatifs requis pour le versement initial et les frais de clôture. Il sera également utile de bien comprendre les modalités et les obligations de votre prêt.
Apposer votre signature au bas du document :La cérémonie de clôture est le moment où vous signez officiellement tous les documents relatifs au prêt. Un agent chargé de la gestion des fonds vous guidera tout au long du processus et vous expliquera chaque document. Une fois que tout est signé et que les fonds sont versés, félicitations ! Vous serez officiellement sur la voie de l'accession à la propriété (ou de la réalisation de l'objectif pour lequel vous avez contracté le prêt) !
Étape 8 : Suivi après la clôture et gestion du prêt.
L'enthousiasme suscité par la réception des clés de votre nouvelle maison ne signifie pas que votre implication dans le prêt est terminée. L'étape 8, qui concerne le suivi après la clôture et la gestion du prêt, est une partie essentielle du processus, mais elle est souvent négligée. Cette phase est axée sur la gestion de votre prêt et la garantie du bon déroulement de toutes les opérations.
Voici ce à quoi vous pouvez vous attendre :
- Kit de bienvenue et configuration du compte :Peu après la clôture de l'opération, vous recevrez un dossier d'accueil de la part de l'organisme qui gère votre prêt. Ce dossier contiendra des informations importantes sur votre prêt, notamment le numéro de votre prêt, le taux d'intérêt et les dates d'échéance des paiements. Il contiendra également, très probablement, des instructions sur la manière de configurer votre compte en ligne.
- Calendrier et options de paiement :Familiarisez-vous avec votre échéancier de paiement et les différentes options de paiement disponibles (en ligne, par courrier, par prélèvement automatique). La mise en place de paiements automatiques peut vous aider à éviter les frais de retard et à maintenir un historique de crédit positif.
- Gestion des comptes séquestres :Si vous avez un compte séquestre (ce qui est courant pour les impôts fonciers et l'assurance habitation), renseignez-vous sur son fonctionnement. Votre organisme prêteur collectera ces fonds avec votre paiement mensuel hypothécaire et les distribuera aux organismes concernés.
- Comment contacter votre organisme de gestion de prêt :Assurez-vous de tenir à jour vos coordonnées auprès de l'organisme qui gère votre prêt. C'est votre interlocuteur principal pour toute question ou préoccupation concernant votre prêt. Cela comprend les demandes d'informations sur les relevés, les problèmes de paiement ou les modifications apportées à votre compte.
- Comment comprendre votre relevé de prêt :Examinez attentivement vos relevés de prêt chaque mois afin de vérifier leur exactitude et de détecter d'éventuelles erreurs.
- Refinancement ou vente :Si vous envisagez de refinancer votre prêt ou de vendre votre bien immobilier à l'avenir, contactez votre établissement prêteur dès le début du processus afin de comprendre les étapes à suivre et les frais éventuels.
Ressources et liens
- Consumer Financial Protection Bureau (CFPB) - Mortgage Process: A comprehensive overview of the mortgage process from the CFPB, providing insights into each step and what to expect. Useful for understanding the broader context of the loan application process.
- Investopedia - Loan Application: Provides a clear explanation of what a loan application is, the components involved, and tips for improving your chances of approval. Covers terminology and common requirements.
- NerdWallet - Loan Application: NerdWallet's guide offers detailed information about the loan application process, focusing on credit score impact and how to prepare. Includes a checklist of necessary documents.
- Experian - Mortgage Credit Score: Addresses the importance of credit scores in the loan application process, explaining credit score ranges and what lenders look for. Links to credit report access resources.
- MyFICO: The official site for FICO scores, provides information about credit scores and credit reporting. While not a direct loan application guide, understanding FICO scoring is critical.
- Bankrate - Mortgages: Bankrate provides a wealth of mortgage-related content, including articles, calculators, and resources for understanding different loan types and the overall mortgage process.
- Internal Revenue Service (IRS): Crucial for understanding documentation required for income verification. Provides access to tax forms (W-2, 1099) and information regarding self-employment income reporting.
- U.S. Department of Housing and Urban Development (HUD): Provides information on FHA loans and other housing assistance programs, which can be helpful if you're a first-time homebuyer or have a limited credit history.
- U.S. Department of Veterans Affairs - VA Loans: For eligible veterans, the VA loan program offers significant benefits. This site explains eligibility requirements and the VA loan process.
- Fannie Mae: Fannie Mae is a government-sponsored enterprise that provides guidelines and resources for lenders. While primarily for lenders, their website contains valuable information about loan requirements.
Questions fréquemment posées
À quoi sert ce modèle de liste de contrôle ?
Ce modèle de liste de contrôle est conçu pour vous aider à organiser et à suivre toutes les étapes et tous les documents nécessaires à une demande de prêt, ce qui augmentera vos chances d’obtenir une approbation. Il couvre tout, de l’évaluation initiale à l’approbation finale.
À qui s’adresse ce modèle de liste de contrôle ?
Ce modèle est utile à toute personne qui souhaite demander un prêt, qu’il s’agisse d’un prêt immobilier, d’un prêt personnel, d’un prêt commercial ou d’un prêt automobile. Il est particulièrement pratique pour les personnes qui demandent un prêt pour la première fois ou pour celles qui se sentent dépassées par le processus de demande de prêt.
Comment puis-je accéder au modèle de liste de contrôle et l’utiliser ?
L’article contient un lien permettant de télécharger le modèle de liste de contrôle. Vous pouvez ensuite ouvrir le fichier (probablement une feuille de calcul ou un fichier PDF) et le personnaliser pour l’adapter aux détails spécifiques de votre demande de prêt. Il vous suffit de remplir les champs et de cocher les éléments au fur et à mesure que vous les complétez.
Quels types de documents sont inclus dans la liste de contrôle ?
La liste de contrôle couvre un large éventail de documents, notamment les justificatifs de revenus (fiches de paie, déclarations d’impôts), les justificatifs d’actifs (relevés bancaires, relevés de comptes d’investissement), les pièces d’identité, les rapports de solvabilité, et éventuellement d’autres documents, en fonction du type de prêt.
Puis-je modifier le modèle de liste de contrôle ?
Absolument ! Le modèle est conçu pour être flexible. N’hésitez pas à ajouter, supprimer ou modifier des éléments afin de mieux refléter votre situation particulière et les exigences spécifiques du prêteur.
Que signifie « pré-approbation » et figure-t-elle dans la liste de contrôle ?
La pré-approbation est une évaluation initiale effectuée par un prêteur, qui indique le montant maximal que vous pourriez être en mesure d’emprunter. La liste de contrôle comprend les étapes nécessaires pour rassembler les informations requises pour la pré-approbation.
Que se passe-t-il si je n’ai pas tous les documents de la liste ?
Contactez immédiatement votre prêteur. Il pourra vous indiquer les documents requis et vous proposer des solutions de rechange si vous n’avez pas tous les éléments nécessaires.
Cette liste de contrôle garantit-elle l’approbation du prêt ?
Non, la liste de contrôle vous aide à vous préparer de manière approfondie, mais elle ne garantit pas l’approbation de votre demande. L’approbation dépend de facteurs tels que votre cote de crédit, vos revenus, votre ratio d’endettement par rapport à vos revenus et les politiques du prêteur.
Où puis-je trouver plus d’informations sur l’amélioration de mon score de crédit ?
L’article peut contenir des liens vers des ressources sur les cotes de crédit. Vous pouvez également effectuer une recherche en ligne pour trouver des sources fiables, comme la Federal Trade Commission (FTC) ou les sites web des agences d’évaluation du crédit (Experian, Equifax, TransUnion).
Cet article vous a-t-il été utile ?
Commentaires
Aucun commentaire n'a été publié pour le moment. Soyez le premier à en ajouter un !
Démonstration de la solution de gestion des tâches
Organisez-vous et augmentez votre productivité ! ChecklistGuro simplifie la gestion des tâches, la priorisation et le suivi des progrès. Accomplissez davantage, réduisez le stress et atteignez vos objectifs. Gérez tout cela grâce à notre plateforme Work OS.
Articles connexes
Stress-Free Inspections: Your Home Inspection Coordination Checklist Template
The Ultimate Website Maintenance Checklist Template
10 Essential Checks: Your Brokerage Policy Review Checklist
Le Modèle de Liste de Contrôle Ultime pour l'Ouverture/la Fermeture de Bureau
Votre modèle de liste de contrôle ultime pour la conformité AML
Rent Collection Checklist Template: Your Landlord's Guide
Your Complete Flood Zone Disclosure Checklist Template
Fair Housing Training Checklist Template: Your Guide to Compliance
Nous pouvons le faire ensemble
Besoin d'aide avec les listes de contrôle?
Vous avez une question ? Nous sommes là pour vous aider. Veuillez soumettre votre demande et nous vous répondrons rapidement.